

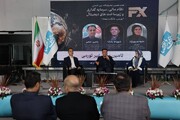
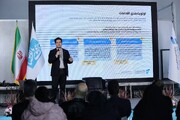
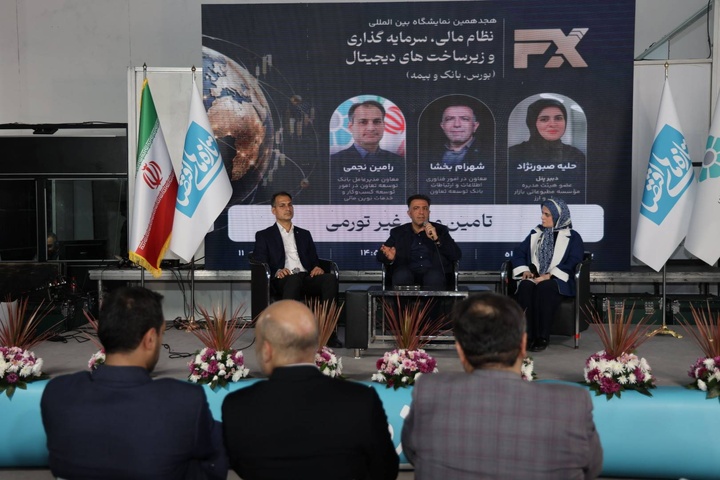
به گزارش خبرنگار ایبنا، در ششمین پنل روز سوم هجدهمین نمایشگاه بینالمللی صنعت مالی با موضوع «تأمین مالی غیرتورمی»، شهرام بخشا، معاون امور فناوری اطلاعات و ارتباطات بانک توسعه تعاون، با اشاره به ضرورت کنترل تورم و مدیریت رشد نقدینگی گفت: در شرایطی که بانک مرکزی برای مهار تورم و کنترل خلق پول، سیاستهایی را در دستور کار دارد، بنگاههای تولیدی نیز برای توسعه فعالیت و افزایش تولید به منابع مالی نیازمندند. در چنین شرایطی، محدودیت پرداخت تسهیلات بانکی میتواند بر روند تأمین مالی تولید اثر بگذارد؛ ازاینرو توسعه ابزارهای جایگزین تأمین مالی اهمیت بیشتری پیدا کرده است.
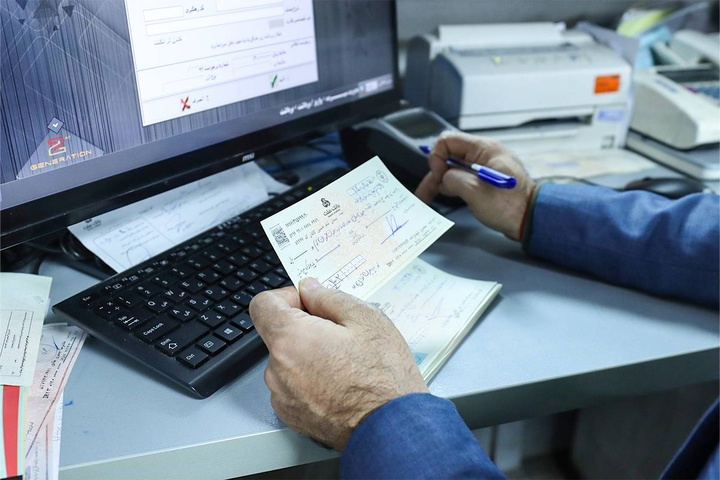
وی برات الکترونیک، اوراق گام و تأمین مالی زنجیرهای (SCF) را از جمله ابزارهایی دانست که طی سال اخیر بیشتر مورد توجه نظام بانکی قرار گرفتهاند و افزود: این ابزارها میتوانند بخشی از نیاز بنگاهها به تسهیلات مستقیم را پوشش دهند.
بخشا همچنین با اشاره به کاربرد ابزارهای «الان بخر، بعداً پرداخت کن» (BNPL) گفت: کاهش قدرت خرید خانوارها در شرایط تورمی، ضرورت استفاده از ابزارهایی را افزایش داده است که امکان تأمین کالا و خدمات مورد نیاز مردم را فراهم میکنند. در این مدل، پلتفرمها و فینتکها میتوانند با دریافت تخفیف از تولیدکنندگان، کالا را با قیمت مناسبتری در اختیار مشتری قرار دهند. به گفته وی، توسعه رقابت و کاهش واسطهها در این سازوکار میتواند به کاهش هزینه نهایی خرید برای مصرفکننده کمک کند.
معاون امور فناوری اطلاعات و ارتباطات بانک توسعه تعاون، توسعه بانکداری باز را یکی از پیشنیازهای گسترش ابزارهای نوین تأمین مالی دانست و اظهار کرد: این ابزارها در کنار سامانههای بانکداری متمرکز قرار میگیرند و با ایجاد خدمات ارزش افزوده، امکان توسعه خدمات مالی جدید را فراهم میکنند. در این مسیر، اتصال زیرساختهای بانکی به ابزارهایی مانند برات و سفته الکترونیک و بهرهگیری از خدمات مبتنی بر بانکداری باز اهمیت دارد.
وی با اشاره به همکاری وزارت اقتصاد در فراهمسازی زیرساختهای برات و سفته الکترونیک افزود: توسعه این ابزارها نیازمند همکاری بانکها، بانک مرکزی، وزارت اقتصاد و سایر نهادهای مرتبط برای دیجیتالیکردن فرایندها و تکمیل زنجیره خدمات است.
بخشا یکی از چالشهای مهم در این زمینه را آشنایی محدود مردم و بنگاهها با ابزارهای جدید دانست و گفت: بسیاری از مشتریان همچنان دریافت تسهیلات مستقیم را روش اصلی تأمین مالی میدانند و شناخت کافی از ابزارهای تعهدی و نوین ندارند. بانک توسعه تعاون تلاش کرده است با آموزش کارکنان شعب و اطلاعرسانی به مشتریان، زمینه استفاده بیشتر از این خدمات را فراهم کند؛ بااینحال، همراهی بانک مرکزی، وزارت اقتصاد و رسانهها برای معرفی گستردهتر این ابزارها ضروری است.
وی در ادامه با اشاره به جایگاه بانک توسعه تعاون در تأمین مالی بخش تعاون گفت: تعاونیها در حوزههای مختلفی از جمله صنعت، کشاورزی، مسکن و اعتبار فعالیت دارند و توسعه ابزارهای نوین تأمین مالی میتواند به شکلگیری زنجیرههای اقتصادی و تأمین مالی غیرتورمی در این بخش کمک کند.
معاون امور فناوری اطلاعات و ارتباطات بانک توسعه تعاون همچنین بر ضرورت مشارکت شرکتهای خصوصی و واسطههای تخصصی در شکلگیری زنجیرههای تأمین مالی تأکید کرد و افزود: بانکها بهتنهایی نمیتوانند همه زنجیرههای اقتصادی را شناسایی و ایجاد کنند؛ ازاینرو شرکتها و مجموعههای فعال در این حوزه میتوانند با شناسایی حلقههای زنجیره و اتصال بنگاهها، به توسعه تأمین مالی زنجیرهای کمک کنند. استفاده از ظرفیت شرکتهای زیرمجموعه بانکها و سایر شرکتهای تخصصی در کنار ابزارهای دیجیتال و تعهدی، میتواند تکمیل این زنجیرهها را تسریع کند.
ابزارهای تعهدی هنوز اثر مورد انتظار را در کنترل نقدینگی نداشتهاند
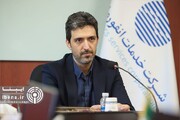
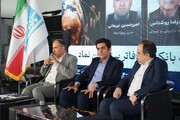
رامین نجمی، معاون مدیرعامل بانک توسعه تعاون در امور توسعه کسبوکار و خدمات نوین مالی، در ادامه این نشست گفت: این ابزارها با وجود افزایش استفاده در شبکه بانکی، هنوز نتوانستهاند اثر مورد انتظار را در کنترل نقدینگی ایجاد کنند؛ چراکه بخشی از آنها در جریان معاملات دوباره به نقدینگی تبدیل میشوند.
وی با بیان اینکه تورم پدیدهای چندوجهی است، اظهار کرد: حجم نقدینگی، نرخ سود سپردههای بانکی، نرخهای سود در بازار سرمایه و سرعت گردش پول از عوامل مؤثر بر تورم هستند. از سوی دیگر، کاهش تأمین مالی نیز ممکن است با افت تولید و عرضه کالا و خدمات همراه شود و افزایش آن، در صورت رشد نامتناسب نقدینگی با تولید، آثار تورمی داشته باشد. بنابراین، باید میان تأمین منابع مورد نیاز تولید و کنترل رشد نقدینگی تعادل برقرار شود.
نجمی ابزارهای تأمین مالی را به دو گروه نقدی یا «بالای خط» و تعهدی و غیرنقدی یا «پایین خط» تقسیم کرد و گفت: ضمانتنامهها، اعتبارات اسنادی، اوراق گام و برات از جمله ابزارهای تعهدی هستند که در زمان صدور، برخلاف تسهیلات نقدی، بهطور مستقیم نقدینگی ایجاد نمیکنند.
وی با اشاره به رشد چندبرابری استفاده از این ابزارها در آمارهای رسمی افزود: باید بررسی کرد که آیا به همان میزان، تأمین مالی از این مسیر انجام شده و آثار مورد انتظار در کاهش نقدینگی تحقق یافته است؟ واقعیت این است که بخشی از ابزارهای تعهدی در جریان معاملات دوباره به نقدینگی تبدیل میشوند و به همین دلیل، اثر آنها در کنترل نقدینگی هنوز کامل نیست.
معاون مدیرعامل بانک توسعه تعاون همچنین از پیشگامی این بانک در توسعه ابزارهای تعهدی خبر داد و گفت: بانک توسعه تعاون پیش از آنکه این ابزارها به یکی از محورهای اصلی سیاستگذاری پولی تبدیل شوند، توسعه آنها را به بانک مرکزی پیشنهاد داده بود. حتی پیش از مطرحشدن اوراق گام، بخشی برای توسعه ابزارهای تعهدی در ساختار سازمانی بانک شکل گرفت و این مجموعه با دریافت مجوز از بانک مرکزی، طراحی و معرفی یک محصول تعهدی را دنبال کرد.
نقدیبودن معاملات، مانع تأمین مالی زنجیرهای است
نجمی تأمین مالی زنجیرهای را یکی از اهداف اصلی توسعه ابزارهای غیرنقدی دانست و توضیح داد: در یک زنجیره تولید، بهجای آنکه تمام بنگاهها جداگانه برای دریافت تسهیلات نقدی به بانک مراجعه کنند، میتوان منابع مورد نیاز یک یا چند حلقه را تأمین کرد و سایر حلقهها با استفاده از برات و ابزارهای مشابه، معاملات خود را ادامه دهند.
وی یکی از موانع اصلی تحقق این الگو را نقدیبودن بخش زیادی از معاملات در اقتصاد کشور عنوان کرد و گفت: وقتی تولیدکننده محصول خود را نقدی میفروشد، برای تأمین نیازهای جاری به منابع نقدی نیاز دارد و همین مسئله وابستگی بنگاهها به تأمین مالی نقدی را افزایش میدهد.
نجمی با اشاره به صنعت پتروشیمی افزود: برخی واحدها مواد اولیه مورد نیاز خود را اعتباری دریافت میکنند، اما محصولات نهایی را نقدی میفروشند. این الگو باعث میشود حلقههای بعدی زنجیره نیز برای تأمین منابع مورد نیاز خود با محدودیت مواجه شوند. بنابراین، توسعه ابزارهای تعهدی علاوه بر اقدامات شبکه بانکی، به اصلاح الگوی معاملات و افزایش فروش اعتباری در زنجیره تولید نیاز دارد.
مأموریت بانک توسعه تعاون در تأمین مالی زنجیرهها
معاون مدیرعامل بانک توسعه تعاون با تأکید بر ضرورت نگاه اکوسیستمی به تأمین مالی گفت: مأموریت اصلی این بانک توسعه بخش تعاون است؛ بخشی که به حوزه مشخصی محدود نمیشود و میتواند بخشهایی مانند صنعت، بازرگانی، مسکن و خدمات را دربر بگیرد. بر همین اساس، بانک توسعه تعاون ظرفیت پوشش حلقههای مختلف زنجیره تأمین را دارد و در عین حال، طبق اساسنامه میتواند بخشی از خدمات خود را به خارج از بخش تعاون نیز ارائه کند.
وی با بیان اینکه بانکها بهتدریج فراتر از چارچوب سنتی بانکداری در حوزه تأمین مالی فعالیت میکنند، افزود: نگاه اکوسیستمی به اقتصاد میتواند با ایجاد هماهنگی میان حلقههای مختلف زنجیره، آثار ماندگارتری به همراه داشته باشد.
نجمی در پایان، همراهی فعالان اقتصادی با سیاستهای پولی را برای کنترل تورم ضروری دانست و گفت: مسئولیت کنترل تورم بر عهده سیاستگذار پولی است، اما تحقق این هدف به تعهد و همراهی همه بخشهای اقتصادی نیاز دارد. برای اثربخشی تأمین مالی غیرتورمی نیز باید علاوه بر توسعه ابزارهای بانکی، شرایط اقتصادی و تجاری بنگاهها بهگونهای اصلاح شود که استفاده از ابزارهای تعهدی در مبادلات واقعی تولید امکانپذیر باشد.
نظر شما