

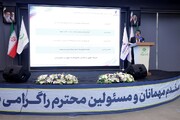
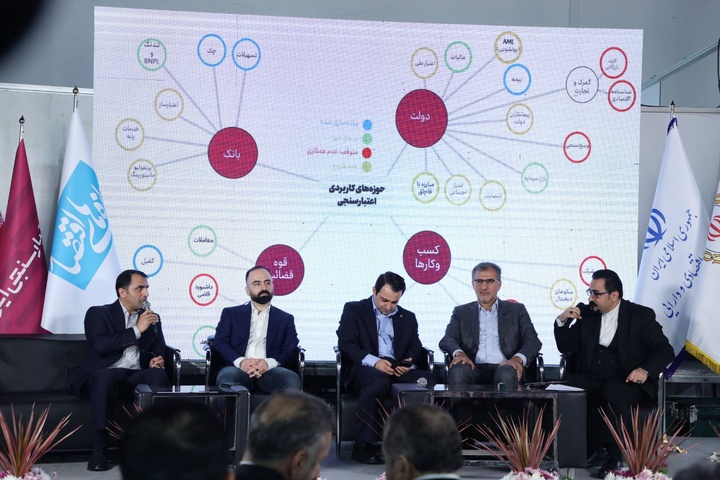
به گزارش خبرنگار ایبنا،در دومین روز هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال پنل «نقش اعتبارسنجی در توسعه صنعت بانکی، مالی و لندتکها» در «استیج ایبنا» برگزار شد.
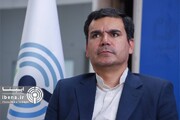
محسن سیفی، مدیرعامل بانک ملی ایران در این نشست با تأکید بر ضرورت تغییر رویکرد نظام بانکی از وثیقهمحوری به اعتبارمحوری، اصلاح مقررات و زیرساختهای اعتبارسنجی را از پیشنیازهای این تحول دانست.
وی با اشاره به تفاوت نظام بانکداری سنتی و مدرن گفت: قواعد و مقرراتی که رگولاتور طراحی کرده، عمدتاً بر مبنای نظام بانکداری سنتی شکل گرفته است؛ در حالی که توسعه بانکداری مدرن ممکن است به اصلاح برخی از این قواعد و سازوکارها نیاز داشته باشد.
مدیرعامل بانک ملی ایران با بیان اینکه در نظام سنتی، وثیقه نقش پررنگی در تصمیمگیری برای پرداخت تسهیلات دارد، توضیح داد: وثیقه در اصل ابزاری برای کنترل ریسک و جلوگیری از زیان بانک است، نه لزوماً مبنای اصلی تصمیمگیری برای اعطای تسهیلات. از این رو، باید میان برخورداری از وثیقه و اعتبار واقعی متقاضی تفاوت قائل شد.
سیفی برای تشریح تفاوت این دو رویکرد مثالی مطرح کرد و گفت: فرض کنید دو نفر هر کدام متقاضی دریافت ۱۰۰ میلیون تومان تسهیلات هستند؛ نفر اول خانه و خودروی ارزشمندی دارد، اما سابقه مناسبی در بازپرداخت بدهیهای خود ندارد. نفر دوم دارایی قابلتوجهی ندارد و حتی ممکن است مستأجر باشد، اما درآمد ثابت دارد و در سوابق قبلی خود بدهیهایش را بهموقع پرداخت کرده است. در نگاه وثیقهمحور، احتمالاً متقاضی اول انتخاب میشود، اما در رویکرد اعتبارمحور، سابقه بازپرداخت و توان مالی متقاضی دوم اهمیت بیشتری پیدا میکند.
این مدیر بانکی با اشاره به شرایط اقتصادی کشور و محدودیتهای موجود در حوزه بانکداری خرد و شرکتی، حرکت از وثیقهمحوری به اعتبارمحوری را مسیری مطلوب و ضروری برای شبکه بانکی دانست و افزود: بانکها باید این رویکرد را در نظام اعتباری، مدیریت پرتفوی، ساختارها و دستورالعملها و آییننامههای اعتباری خود مورد توجه قرار دهند.
وی در عین حال تأکید کرد که این تحول تنها به اصلاح عملکرد بانکها محدود نمیشود و رگولاتور نیز باید در طراحی مقررات و سازوکارهای نظارتی، نگاه اعتبارمحور را لحاظ کند.
به گفته سیفی، حتی اگر بانکی وثایق قابلتوجهی دریافت کرده باشد، نباید صرفاً وثیقه مبنای ارزیابی ریسک و تصمیمگیریهای نظارتی قرار گیرد؛ بنابراین اصلاح نگاه رگولاتور و نظام مقرراتی نیز ضرورت دارد.
مدیرعامل بانک ملی با تأکید بر اینکه تغییر رویکرد به اعتبارمحوری نیازمند تبیین مفاهیم بنیادی برای قانونگذار، رگولاتور و شبکه بانکی است، گفت: در کنار اصلاح مقررات، باید ابزارهای اعتبارسنجی نیز از دقت و اعتبار کافی برخوردار باشند.
وی با اشاره به فعالیت شرکتهای اعتبارسنجی، بر ضرورت ایجاد سازگاری و قابلیت مقایسه میان نتایج اعتبارسنجی تأکید کرد و توضیح داد: اگر یک متقاضی در یک شرکت اعتبارسنجی رتبه مشخصی دریافت کند، اما در شرکت دیگری با همان اطلاعات رتبهای کاملاً متفاوت بگیرد، این اختلاف میتواند به اعتماد عمومی به نظام اعتبارسنجی آسیب بزند.
سیفی در پایان با تأکید بر نقش اطلاعات اعتباری در تصمیمگیری بانکها و ارائهدهندگان خدمات مالی گفت: اعتبارسنجی قرار نیست بهصورت مستقیم تعیین کند که به چه کسی تسهیلات پرداخت شود یا نشود؛ بلکه باید دادههای شفاف و قابل اتکایی در اختیار بانکها و سایر ارائهدهندگان خدمات اعتباری قرار دهد تا بتوانند بر مبنای آن تصمیمگیری کنند. از این رو، فراهم کردن زیرساختها و مقدمات لازم برای توسعه نظام اعتبارسنجی باید در اولویت قرار گیرد.
نظر شما