

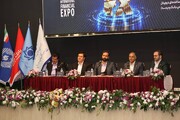
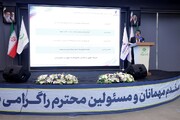
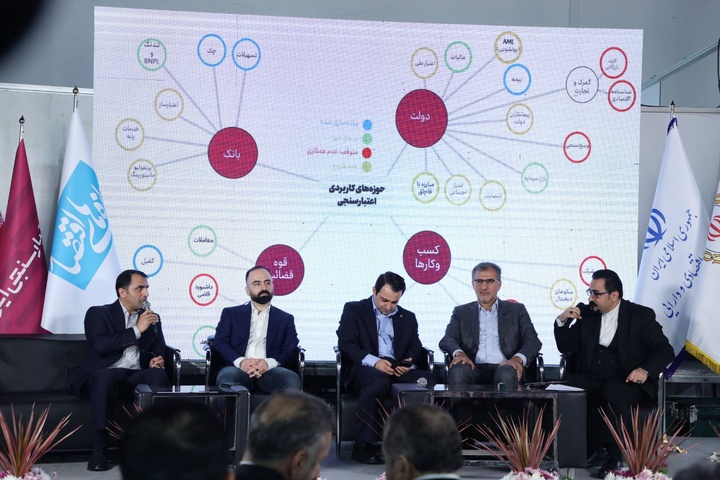
به گزارش خبرنگار ایبنا،در دومین روز هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال پنل «نقش اعتبارسنجی در توسعه صنعت بانکی، مالی و لندتکها» برگزار شد.
محمدعلی رستگار، عضو هیأت علمی دانشگاه تربیت مدرس و رئیس هیأتمدیره بانک تجارت که دومین سخنران این نشست بود با تأکید بر ضرورت حرکت از تسهیلات وثیقهمحور به سمت اعتبارمحوری گفت: در نظام اعتباردهی باید ویژگیها و شرایط مشتریان، از جمله اشخاص حقیقی، شرکتها و فعالان اصناف مختلف، مورد توجه قرار گیرد. رویکردی که در دنیا نیز توسعه یافته، توجه به اعتبار اشخاص و طراحی مدلهایی برای تسهیل دسترسی آنان به خدمات مالی است.
وی افزود: همه افراد امکان ارائه وثیقه ندارند، اما حق دارند از تسهیلات بانکی و سایر خدمات اعتباری استفاده کنند. بنابراین، توسعه مدلهای اعتبارسنجی و حرکت به سمت فراگیری مالی اهمیت زیادی دارد.
رستگار با اشاره به مبانی سنجش ریسک اعتباری اظهار کرد: در صنعت بانکداری، انتشار اوراق و سایر فعالیتهای اعتباری، یک فرمول پایه برای محاسبه زیان مورد انتظار وجود دارد که از سه مؤلفه تشکیل شده است: احتمال نکول، میزان در معرض ریسک بودن و نرخ بازیافت. به بیان دیگر، زیان مورد انتظار از حاصلضرب احتمال نکول در میزان تعهدات در معرض ریسک و حاصل تفریق نرخ بازیافت از عدد یک به دست میآید.
وی توضیح داد: هرچه مبلغ در معرض ریسک بزرگتر باشد، حتی با وجود احتمال نکول پایین، میزان زیان مورد انتظار میتواند افزایش پیدا کند. از این رو، در نظام بانکی نیز ذخیرهگیری باید با توجه به میزان زیان مورد انتظار انجام شود؛ هرچند در حال حاضر دستورالعملهای موجود، طبقهبندیهایی مانند مطالبات سررسیدگذشته را مبنای تعیین درصد ذخیره قرار میدهند.
این عضو هیأت علمی دانشگاه تربیت مدرس با اشاره به پیچیدگی مفاهیم اعتبارسنجی ادامه داد: برای ارزیابی ریسک اعتباری باید ابتدا مشخص شود که نکول دقیقاً چه معنایی دارد و تعاریف مراجع بینالمللی تا چه اندازه با شرایط اقتصادی کشور تناسب دارند. نمیتوان بدون بررسی شرایط داخلی، هر تعریفی را عیناً در نظام اعتباری کشور اجرا کرد. به همین دلیل، ارزیابی باید متناسب با شرایط و اندازه مشتریان انجام شود.
رستگار همچنین با تأکید بر اهمیت تنوعبخشی در مدیریت ریسک گفت: هرچند تنوعبخشی یکی از روشهای کاهش ریسک است، ریسک اعتباری میتواند یک عامل مشترک داشته باشد که در شرایط خاص، همه مشتریان را همزمان تحت تأثیر قرار دهد. بنابراین، صرفاً متنوعکردن مشتریان برای مدیریت این نوع ریسک کافی نیست.
وی در بخش دیگری از سخنان خود بر ضرورت تفکیک «رفتار اعتباری» از «رتبه اعتباری» تأکید کرد و گفت: این دو مفهوم با یکدیگر تفاوت دارند. ممکن است فردی رفتار اعتباری مناسبی داشته باشد، اما توان بازپرداخت مطلوبی در آینده نداشته باشد؛ در مقابل، فرد دیگری از ظرفیت بازپرداخت مناسبی برخوردار باشد، اما رفتار اعتباری منظم و مطلوبی نداشته باشد. بنابراین، در ارزیابی اعتبار اشخاص باید هر دو بُعد بهصورت جداگانه مورد توجه قرار گیرد.
پایگاه داده ملی اعتبارسنجی با اطلاعات ۱۶ نهاد و سازمان توسعه یافت
رضا قاسمپور، مدیرعامل شرکت اعتبارسنجی ایران دیگر سخنران این پنل با تشریح مأموریت شرکتهای اعتبارسنجی گفت: هدف اصلی این شرکتها در دنیا، شفافسازی و اصلاح رفتار اعتباری اشخاص است. شرکت اعتبارسنجی ایران نیز با ارائه گزارشهای اعتباری به دنبال ایجاد شفافیت و کمک به پایبندی افراد به تعهدات مالی خود است.
وی افزود: برای تحقق این هدف، لازم بود فعالیت اعتبارسنجی از صنعت بانکی فراتر برود؛ زیرا ارائه گزارش اعتباری صرفاً بر اساس اطلاعات بانکی، نمیتواند به اصلاح رفتار اشخاص در سایر حوزههای اقتصادی منجر شود. به همین دلیل، دسترسی به اطلاعات بخشهای مختلف و طراحی مدلهای متناسب با آنها در دستور کار قرار گرفت.
قاسمپور با اشاره به قانون تأمین مالی تولید و زیرساخت اظهار کرد: بر اساس این قانون، ایجاد پایگاه داده ملی اعتبارسنجی کشور در دستور کار وزارت امور اقتصادی و دارایی و بانک مرکزی قرار گرفت و این پایگاه از سال ۱۴۰۳ در بانک مرکزی شکل گرفت. در این قانون، ۱۶ سازمان و نهاد بزرگ حاکمیتی بهعنوان تأمینکنندگان دادههای این پایگاه تعیین شدند.
به گفته وی، با همکاری بانک مرکزی و وزارت اقتصاد، اطلاعات حوزههایی از جمله قوه قضائیه، سازمان امور مالیاتی، صنعت بانکی، وزارت تعاون، کار و رفاه اجتماعی و سامانه رفاه ایرانیان، سازمان تأمین اجتماعی و سایر بخشها گردآوری شده است. این اطلاعات شامل دادههای تسهیلات، تراکنشها، چکها، تعهدات، فعالیتهای ارزی و اطلاعات مربوط به صدک درآمدی اشخاص است.
مدیرعامل شرکت اعتبارسنجی ایران ادامه داد: با توسعه این پایگاه داده، مدل اعتبارسنجی اشخاص حقیقی و حقوقی در صنعت بانکی بهروزرسانی شد. در مدلهای قبلی، برای ارائه گزارش اعتباری به اطلاعات تسهیلات اشخاص نیاز بود و امکان پوشش همه افراد وجود نداشت؛ اما در مدل جدید، برای تمام اشخاص حقیقی، چه افرادی که سابقه فعالیت در صنعت بانکی دارند و چه افرادی که فاقد چنین سابقهای هستند، امکان ارائه امتیاز اعتباری با استفاده از مدل اصلی یا مدل جایگزین فراهم شده است.
وی همچنین از طراحی مدل جدید اعتبارسنجی اشخاص حقوقی و ارائه مدل اعتبارسنجی چک خبر داد و گفت: این مدلها میتوانند در تعاملات کسبوکارها و سایر حوزههای اقتصادی نیز مورد استفاده قرار گیرند. یکی از برنامههای پیشبینیشده، استفاده از اعتبارسنجی برای تعیین سقف صدور چک در سامانه صیاد است تا امکان صدور چک با مبالغ نامتناسب با وضعیت اعتباری افراد محدود شود.
قاسمپور با اشاره به ظرفیت فعلی شرکت در پاسخگویی به استعلامها گفت: در حال حاضر امکان پاسخگویی به تمام استعلامهای مربوط به اشخاص حقیقی فراهم شده و در مورد اشخاص حقوقی نیز میتوانیم به حدود ۵۰ درصد استعلامها پاسخ دهیم.
وی در ادامه درباره میزان اطمینانپذیری اعتبارسنجی توضیح داد: اعتبارسنجی بر اساس رفتار گذشته افراد، احتمال وقوع ریسک در آینده را پیشبینی میکند. این ریسک در صنعت بانکداری میتواند احتمال نکول، در حوزه چک احتمال برگشت چک و در صنعت بیمه احتمال درخواست خسارت از سوی مشتری در یک دوره مشخص باشد.
مدیرعامل شرکت اعتبارسنجی ایران تأکید کرد: حتی دقیقترین مدلهای پیشبینی نیز نمیتوانند ریسک را به صفر برسانند و افراد دارای بالاترین امتیاز اعتباری هم با حداقلی از ریسک مواجه هستند. با این حال، با انجام اقدامات زیرساختی میتوان دقت پیشبینی رفتار اعتباری را افزایش داد.
توسعه شرکتهای اعتبارسنجی با دو هدف ویژه
مجید کریمی ریزی، رئیس مرکز ملی تأمین مالی نیز در ادامه این نشست از تدوین و اجرای آییننامهها و دستورالعملهای مرتبط با تأسیس و نظارت بر شرکتهای اعتبارسنجی خبر داد و اعلام کرد: مرکز ملی تأمین مالی آمادگی دارد به تمامی شرکتهایی که شرایط تعیینشده در آییننامهها را احراز کنند، مجوز فعالیت اعطا کند تا زمینه توسعه صنعت اعتبارسنجی در اقتصاد کشور فراهم شود.
کریمی ریزی با اشاره به اقدامات انجامشده در حوزه اعتبارسنجی اظهار کرد: آییننامهها و دستورالعملهای مرتبط با تأسیس و نظارت بر شرکتهای اعتبارسنجی تدوین شده و اجرای آنها در دستور کار قرار گرفته است. هفته گذشته نیز موافقت اصولی نخستین شرکت اعتبارسنجی نوع دوم غیربانکی در شورا صادر شد.
وی افزود: در این زمینه محدودیتی برای صدور مجوز وجود ندارد و هر متقاضی که مطابق آییننامه امکان دسترسی به دادهها را داشته باشد و الزامات مالی مربوط به تأسیس را رعایت کند، میتواند مجوز فعالیت دریافت کند. آمادگی کامل داریم شرکتهای اعتبارسنجی واجد شرایط را وارد این زیستبوم کنیم.
رئیس مرکز ملی تأمین مالی، هدف از این اقدامات را ایجاد تغییر در رفتارهای اقتصادی و کاهش بیاعتمادی در اقتصاد عنوان کرد و گفت: در مباحث اقتصادی، نرخ بهره و تأثیر آن بر تأمین مالی اقتصاد اهمیت زیادی دارد و باید مورد توجه قرار گیرد؛ با این حال، برخی الزامات ساختاری و سازمانی وجود دارند که مانند زیرساختهای اساسی آب، برق و گاز، نبود آنها عملاً امکان فعالیت سایر بخشها را نیز از بین میبرد.
وی با تأکید بر ضرورت توسعه نظام امتیازدهی اعتباری تصریح کرد: بدون وجود نظام امتیازدهی اعتباری، صحبت درباره بسیاری از مسائل دیگر تأمین مالی اساساً بیمعناست. در اقتصاد، مفاهیمی مانند مخاطره اخلاقی، گزینش نامساعد و کجمنشی مطرح هستند که باید از وقوع آنها جلوگیری شود؛ زیرا هر زمان این مسائل اتفاق بیفتند، انحراف منابع رخ میدهد، بیاعتمادی افزایش پیدا میکند، رکود اقتصادی شکل میگیرد و قیمتها و متغیرهای اسمی بدون آنکه تغییری در اقتصاد واقعی ایجاد شده باشد، افزایش مییابند.
کریمی ریزی راهکار مقابله با این مسائل را توسعه اعتبارسنجی و شناخت دادهمحور طرفهای اقتصادی دانست و افزود: اعتبارسنجی میتواند با کاهش این مشکلات، زمینه اعتماد بیشتر میان طرفین معاملات و فعالیتهای اقتصادی را فراهم کند و نگاه مبتنی بر بیاعتمادی نسبت به طرف مقابل را کاهش دهد.
وی همچنین با اشاره به نقش اعتبارسنجی در تسهیل روابط اقتصادی مردم گفت: زمانی که افراد بتوانند بر اساس اطلاعات و سوابق اعتباری، شناخت دقیقتری از طرف مقابل خود داشته باشند، اعتماد در تعاملات اقتصادی افزایش پیدا میکند و زمینه انجام راحتتر معاملات فراهم میشود.
کریمی ریزی در پایان با دعوت از فعالان و متقاضیان برای مراجعه به پایگاه اطلاعرسانی مرکز ملی تأمین مالی گفت: مصوبات و دستورالعملهای تصویبشده در شورای ملی تأمین مالی در پایگاه اطلاعرسانی مرکز در دسترس است. ما فضا را باز گذاشتهایم تا شرکتهای اعتبارسنجی بتوانند در اقتصاد کشور توسعه پیدا کنند.
اعتبارسنجی مبتنی بر ردپای دیجیتال
مجید حسامی مدیرعامل اسنپپی هم در این نشست با تشریح تجربه این مجموعه در توسعه خدمات اعتباری گفت: اعتبارسنجی مبتنی بر ردپای دیجیتال، در شرایطی که دسترسی به دادههای اعتباری جامع و قابل اتکا محدود بود، به اسنپپی امکان داد مدل اعتبارسنجی اختصاصی خود را طراحی کند؛ مدلی که دقت آن در حال حاضر به حدود ۸۵ درصد رسیده است.
مدیرعامل اسنپپی با اشاره به انواع اعتبار در نظامهای مالی اظهار کرد: در این حوزه دو مقوله اصلی شامل اعتبار برای خریدهای کوتاهمدت با دوره بازپرداخت کوتاه و تأمین مالی برای خریدهای بزرگتر و بلندمدت وجود دارد. نوع سوم که به تأمین مالی بلندمدت اختصاص دارد، معمولاً با مبالغ بالاتر و نرخ سود بیشتری همراه است.
وی افزود: در ایران، به دلیل محدودیتهای قانونی مربوط به دریافت بهره و همچنین دشواری تأمین منابع مالی موردنیاز، این نوع تأمین مالی عملاً از طریق سازوکاری با همکاری شرکتهای فناوری مالی و بانکها انجام میشود. در این مدل، شرکتهای فناوری مالی بهعنوان واسطه، اعتبار خرید بانکها را در اختیار کاربران قرار میدهند.
مدیرعامل اسنپپی با اشاره به آغاز فعالیت این مجموعه در حوزه اعتباردهی در شش سال گذشته گفت: در زمان شروع فعالیت، برخی مجموعهها در حوزه تأمین مالی خریدهای بزرگ فعالیت میکردند، اما عمده فرایندهای آنها همان فرایندهای سنتی بانکی، شامل دریافت مدارک و وثایق بود که صرفاً به شکل دیجیتال درآمده بود.
وی ادامه داد: در حوزه اعتبارات کوتاهمدت، در بسیاری از کشورهای دنیا از روش اعتبارسنجی ساده استفاده میشود که بر اساس آن، اطلاعاتی مانند رتبه اعتباری، سابقه ورشکستگی و وضعیت اعتباری افراد بررسی میشود و نیازی به دریافت گزارش کامل اعتباری نیست. در مقابل، برای تأمین مالی خریدهای بزرگتر معمولاً بررسیهای کاملتری انجام میشود و گزارش اعتباری افراد مورد ارزیابی قرار میگیرد.
مدیرعامل اسنپپی با بیان اینکه در زمان آغاز فعالیت این مجموعه، دسترسی عمومی به اطلاعات شرکت اعتبارسنجی ایران وجود نداشت، تصریح کرد: در آن زمان اطلاعات اعتبارسنجی ایران صرفاً در اختیار بانکها قرار داشت و مشکل دیگر، محدود بودن دادههای این مجموعه بود؛ بهطوری که اطلاعات عمدتاً مبتنی بر افرادی بود که سابقه دریافت تسهیلات بانکی داشتند. از سوی دیگر، داشتن سابقه دریافت تسهیلات لزوماً به معنای برخورداری از رفتار اعتباری مناسب نبود.
وی افزود: با توجه به این محدودیتها، اسنپپی به سراغ روشی رفت که در دنیا با عنوان اعتبارسنجی مبتنی بر ردپای دیجیتال شناخته میشود. در این روش، رفتار کاربران در بسترهای دیجیتال، از جمله الگوی خرید و نوع تعامل آنها با سامانهها، بررسی و بر اساس این اطلاعات، اعتبار افراد ارزیابی میشود.
حسامی ادامه داد: این روش در آن مقطع تنها گزینه در دسترس ما بود و بر همین اساس، با استفاده از دادههای کاربران اسنپ، مدل اختصاصی اعتبارسنجی طراحی کردیم.
مدیرعامل اسنپپی با اشاره به شاخص دقت مدلهای اعتبارسنجی گفت: یکی از معیارهای سنجش دقت این مدلها، شاخص سطح زیر منحنی است. دقت مدل اعتبارسنجی طراحیشده در اسنپپی در ابتدا حدود ۷۰ درصد بود که در مقایسه با معیارهای جهانی، عملکرد مناسبی محسوب میشد. این شاخص در مدل فعلی ما به حدود ۸۵ درصد رسیده که از نظر دقت اعتبارسنجی، عملکرد بسیار مطلوبی است.
وی با اشاره به مقایسه این شاخص با وضعیت اعتبارسنجی کشور در سالهای گذشته اظهار کرد: به گفته مدیر وقت شرکت اعتبارسنجی ایران، دقت مدل اعتبارسنجی این مجموعه در آن زمان حدود ۵۵ درصد بود؛ به این معنا که عملکرد آن تنها اندکی بهتر از یک ارزیابی تصادفی بود. البته اطلاع دارم که در سالهای اخیر اقدامات و پیشرفتهای قابل توجهی در این حوزه انجام شده و دقت مدلهای اعتبارسنجی افزایش یافته است.
مدیرعامل اسنپپی تأکید کرد: در آن مقطع ناچار بودیم از دادههایی غیر از دادههای موجود در نظام اعتبارسنجی کشور استفاده کنیم و این موضوع، با وجود آنکه ناشی از محدودیت دسترسی بود، در نهایت به تجربهای مثبت برای مجموعه ما تبدیل شد.
وی با اشاره به تحولات نظام اعتبارسنجی ایران در شش سال گذشته گفت: در این مدت، نظام اعتبارسنجی کشور به شکل جدی توسعه پیدا کرده است. شش سال قبل، گروهی متشکل از چند هزار نفر از کاربران اسنپپی را که به آنها اعتبار داده بودیم، از طریق شرکت اعتبارسنجی ایران بررسی کردیم و مشخص شد حدود ۹۵ درصد آنها رتبه اعتباری نداشتند. در حال حاضر آمار جدیدی در اختیار نداریم، اما بر اساس اطلاعات موجود، به نظر میرسد این نسبت تقریباً به صفر رسیده و برای بخش عمده افراد بزرگسال کشور رتبه اعتباری ایجاد شده است. این اتفاق تحول مثبتی در نظام اعتبارسنجی کشور به شمار میرود.
حسامی اضافه کرد: در این مدت، حتی بانکهای سنتی نیز به سمت ارائه مدل های اعتباردهی بدون وثیقه حرکت کردهاند. بنابراین، اگر بگوییم شرکتهای فعال در حوزه فناوری مالی در ایران یکی از عوامل مؤثر در عبور از نظام اعتباردهی وثیقهمحور و حرکت به سمت اعتباردهی مبتنی بر اعتبار و رفتار افراد بودهاند، اغراق نکردهایم.
مدیرعامل اسنپپی در ادامه درباره استفاده از گزارشهای اعتبارسنجی در فرایند اعطای اعتبار توضیح داد: در حال حاضر برای اعتبار ماهانه و اعتبار چهارقسطه از گزارش شرکت اعتبارسنجی ایران استفاده نمیکنیم، اما برای اعتبار تأمین مالی که با همکاری بانکها ارائه میشود، ناچار به استفاده از این گزارشها هستیم؛ چراکه بانکهای تأمینکننده منابع، برخورداری از اطلاعات رتبه اعتباری افراد را بهعنوان یکی از الزامات خود تعیین کردهاند.
وی در تشریح دلایل استفاده نکردن از گزارشهای اعتبارسنجی ایران در اعتبارات کوتاهمدت گفت: با وجود پیشرفتهای قابل توجه در نظام اعتبارسنجی کشور، چند مسئله همچنان وجود دارد. نخست اینکه در حدود شش سال قبل، شرکت اعتبارسنجی ایران نسخهای از گزارش ارائه میکرد که اطلاعات خلاصهای شامل رتبه اعتباری و چهار یا پنج عامل مؤثر بر آن را در اختیار متقاضی قرار میداد. این گزارش شباهت زیادی به روش اعتبارسنجی ساده در دنیا داشت، اما در حال حاضر چنین امکانی در اختیار ما نیست و تنها یک گزینه برای دریافت گزارش وجود دارد.
مدیرعامل اسنپپی دومین مسئله را الزام به دریافت رمز یکبارمصرف عنوان کرد و گفت: در گذشته برای دریافت این اطلاعات نیازی به دریافت رمز یکبارمصرف نبود و امکان استعلام اطلاعات بهعنوان ارائهدهنده خدمت وجود داشت. این موضوع در دنیا نیز در برخی روشهای اعتبارسنجی ساده، بدون نیاز به رضایت جداگانه کاربر انجام میشود؛ اما در حال حاضر دریافت رمز یکبارمصرف الزامی است.
وی سومین مسئله را هزینه بالای دریافت گزارشهای اعتباری دانست و اظهار کرد: هزینه گزارش اعتبارسنجی ایران اخیراً به حدود ۳۰ هزار تومان رسیده است که معادل تقریبی ۱۰ سنت آمریکا میشود. این در حالی است که هزینه دریافت گزارش اعتبارسنجی در آمریکا، بسته به نوع گزارش، حدود یک تا سه دلار است و هزینه روش اعتبارسنجی ساده حدود ۱۰ سنت برآورد میشود.
حسامی در پایان تأکید کرد: در شرایط فعلی، هزینهای که برای دریافت گزارش اعتبارسنجی در ایران پرداخت میکنیم، تقریباً معادل هزینه روش اعتبارسنجی ساده در آمریکاست؛ در حالی که اندازه و ارزش سبد اعتباری ما در ایران به هیچ عنوان با بازار آمریکا قابل مقایسه نیست. بنابراین، این هزینه در ساختار فعلی اعتبارات کوتاهمدت، از نظر اقتصادی صرفه لازم را ندارد.
نظر شما