

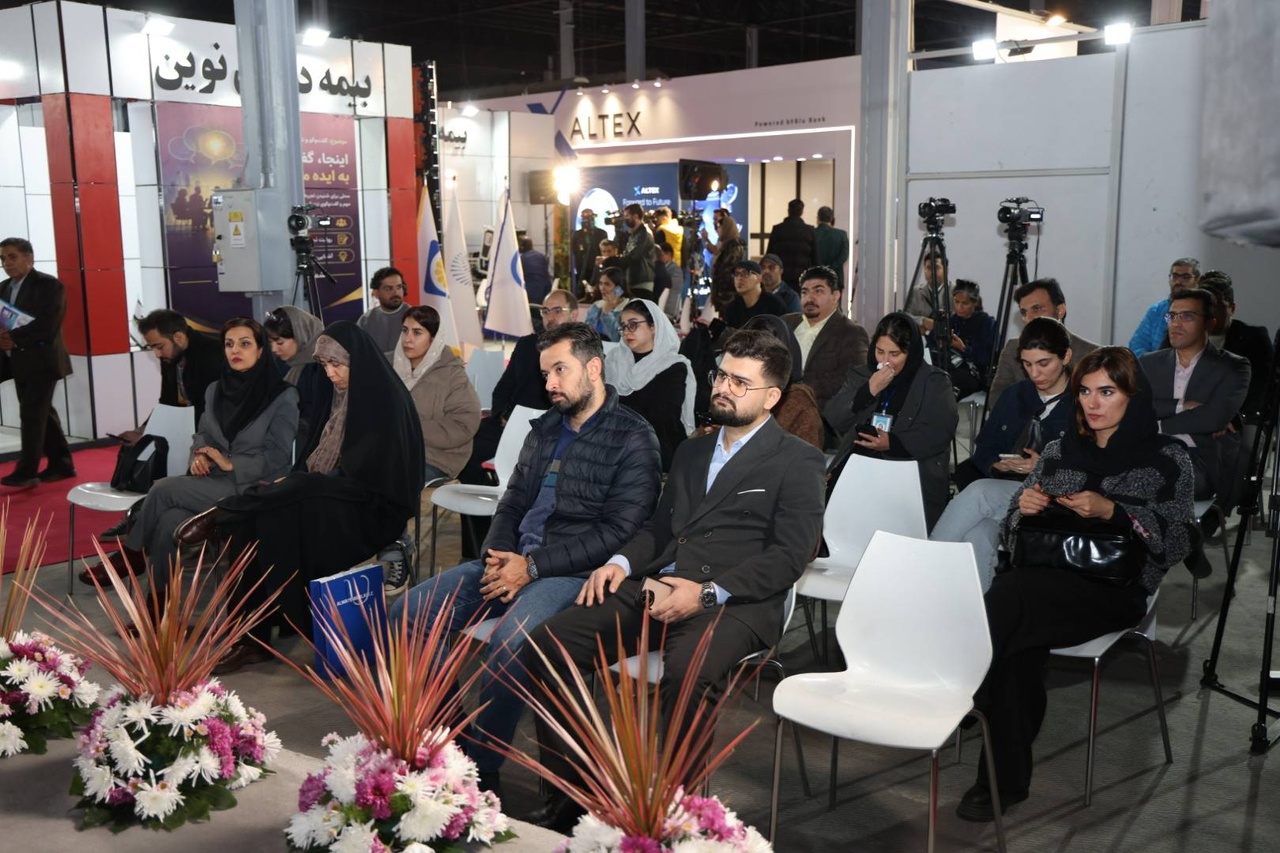
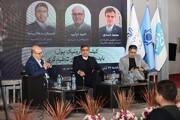
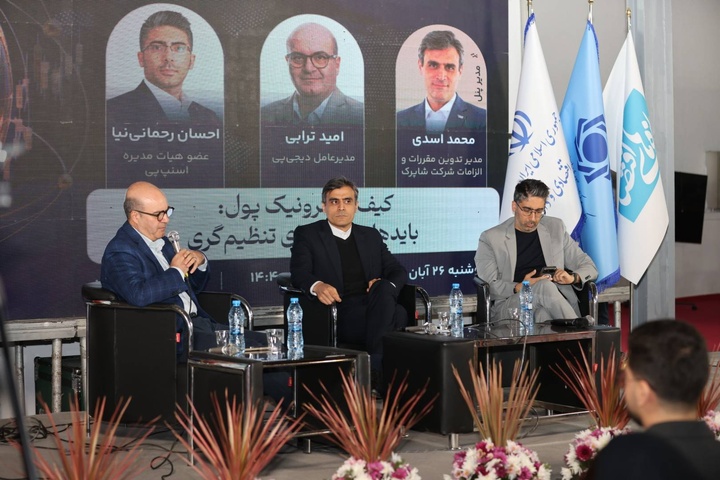
به گزارش خبرنگار ایبنا،دومین پنل، اولین روز هجدهمین نمایشگاه جدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال به موضوع «کیف الکترونیک پول؛ بایدها و نبایدهای تنظیمگری» اختصاص داشت.
محمد اسدی، مدیر تدوین مقررات و الزامات شرکت شاپرک، در پنل تخصصی «کیف الکترونیک پول؛ بایدها و نبایدهای تنظیمگری» با تأکید بر ظرفیت کیف پول الکترونیک برای جایگزینی روشهای سنتی پرداخت خرد، مهمترین چالش توسعه این ابزار را الزامات نظارتی و دغدغههای بانک مرکزی دانست و از تغییر رویکرد در پیشنویس جدید دستورالعمل کیف پول و حرکت به سمت نظارت پسینی بر تراکنشها خبر داد.
اسدی با اشاره به رشد استفاده از ابزارهای پرداخت الکترونیک گفت: در حال حاضر، پرداخت کارتی فراگیرترین روش پرداخت الکترونیک خرد در کشور است و ماهانه بیش از چهار و نیم میلیارد تراکنش کارتی انجام میشود که بخش عمدهای از آن به پرداختهای خرد اختصاص دارد.
وی با بیان اینکه صنعت پرداخت کشور همچنان با چالشهایی از جمله تعداد بالای ابزارهای پرداخت و پذیرش، دستگاههای کارتخوان و مدل کارمزدی مواجه است، افزود: اگرچه در سالهای گذشته اصلاحاتی در مدل کارمزدی انجام شده، اما این مدل همچنان از وضعیت بهینه فاصله دارد. از سوی دیگر، استفاده از روشهایی مانند کارتبهکارت برای خرید نیز بهعنوان یک روش جایگزین غیراصولی در برخی موارد رواج پیدا کرده است؛ در حالی که کارتبهکارت اساساً برای پرداخت خرید طراحی نشده است.
مدیر تدوین مقررات و الزامات شرکت شاپرک با تأکید بر ضرورت فراهم کردن گزینههای جایگزین برای پذیرندگان و مصرفکنندگان اظهار کرد: اگر قرار است کارمزد پرداختهای کارتی افزایش پیدا کند، باید روشهای جایگزینی نیز در اختیار فروشندگانی قرار گیرد که تمایلی به پرداخت کارمزد بالاتر ندارند. در این میان، کیف پول الکترونیک میتواند یکی از گزینههای جایگزین برای پرداختهای خرد باشد.
الزامات نظارتی؛ شرط توسعه کیف پول الکترونیک
اسدی با بیان اینکه توسعه و فراگیر شدن کیف پول الکترونیک به رفع برخی دغدغههای نهاد ناظر وابسته است، تصریح کرد: یکی از موضوعات مهم، تعهداتی است که ارائهدهندگان خدمات کیف پول در قبال پذیرندگان و دارندگان این ابزار ایجاد میکنند و باید سازوکار مشخصی برای ایفای این تعهدات وجود داشته باشد.
وی شفافیت تراکنشها را از دیگر الزامات مهم این حوزه دانست و گفت: در برخی مدلهای کسبوکار کیف پول ممکن است تراکنشها در زنجیره پرداخت گم شوند. از منظر بانک مرکزی، باید مسیر جابهجایی وجوه از مبدأ تا مقصد، طرفین تراکنش و تمام مراحل انتقال وجه مشخص باشد؛ چراکه شفافیت زنجیره پرداخت از الزامات مهم مبارزه با پولشویی است.
این کارشناس همچنین به احتمال ورود ارائهدهندگان خدمات کیف پول به حوزه فعالیتهای بانکی اشاره کرد و افزود: برخی مدلهای کسبوکار کیف پول ممکن است به ارائه خدماتی منجر شوند که از منظر بانک مرکزی، خدمات بانکی محسوب میشوند. در چنین شرایطی، ارائهدهندگان این خدمات باید الزامات نظارتی و احتیاطی مشابه الزامات اعمالشده بر بانکها را رعایت کنند.
به گفته اسدی، فعالیت مجموعههایی که وارد حوزه خدمات بانکی میشوند، بدون رعایت الزامات نظارتی و احتیاطی مربوط به این فعالیتها، برای بانک مرکزی بهعنوان نهاد مسئول حفظ ثبات مالی نگرانکننده است.
تغییر رویکرد نظارتی در پیشنویس جدید دستورالعمل کیف پول
مدیر تدوین مقررات و الزامات شرکت شاپرک در ادامه با اشاره به مقررات مبارزه با پولشویی اظهار کرد: بر اساس آییننامه مبارزه با پولشویی که سال گذشته بهروزرسانی و ابلاغ شد، در بند پنجم ماده یک، مصادیق فعالیتهایی که موجب قرار گرفتن یک مجموعه در تعریف مؤسسه مالی میشود، مشخص شده است.
وی افزود: برخی از این مصادیق، از جمله انتقال وجه، متمرکز کردن وجوه و اداره وجوه نقد، بهطور مستقیم با مدل کسبوکار کیف پول ارتباط دارند. بر این اساس، ارائهدهندگان خدمات کیف پول از منظر مقررات مبارزه با پولشویی، مؤسسه مالی محسوب میشوند و صرفنظر از اینکه از بانک مرکزی مجوز دریافت کرده باشند یا خیر، بر اساس تعاریف قانون بانک مرکزی در زمره اشخاص تحت نظارت قرار میگیرند.
اسدی در تشریح تفاوت پیشنویس جدید دستورالعمل کیف پول با دستورالعمل سال ۱۳۹۹ گفت: در دستورالعمل قبلی، فعالیت کیف پول از نظر پردازش تراکنشها به یک سوئیچ متمرکز و حاکمیتی وابسته بود؛ ساختاری که شباهت زیادی به الگوی سامانه شتاب و شاپرک داشت.
وی ادامه داد: در پیشنویس جدید این رویکرد تغییر کرده و پذیرفته شده است که کیف پولها بتوانند تراکنشهای خود را در اکوسیستم اختصاصی خود انجام دهند و تمام تراکنشها لزوماً از یک سوئیچ مرکزی عبور نکنند. در مقابل، نظارت بانک مرکزی بهصورت پسینی و از طریق دریافت گزارشهای مورد نیاز پس از انجام عملیات پیشبینی شده است.
این کارشناس با اشاره به اینکه گزارشهای ارائهشده باید با الزامات و توصیههای گروه ویژه اقدام مالی (FATF)، مقررات مبارزه با پولشویی و قانون بانک مرکزی منطبق باشند، اظهار کرد: این رویکرد در نظام پرداخت کشور تجربه جدیدی محسوب میشود و یکی از موضوعات اصلی، بررسی امکان حرکت بانک مرکزی به سمت سازوکار گزارشدهی نظارتی (Regulatory Reporting) است.
تعیین آستانه تراکنشها و نظارت بر بازیگران خرد
اسدی با تأکید بر ضرورت تعیین حدود و آستانههای نظارتی برای شناسایی تراکنشهای مشکوک و مقابله با پولشویی گفت: برای اجرای نظارت پسینی باید مشخص شود چه میزان از تراکنشها و مبالغ جابهجاشده نیازمند بررسی و گزارشدهی هستند. برای مثال، باید تعیین شود که آستانه شناسایی و بررسی تراکنشها ۵۰۰ هزار تومان، یک میلیون تومان یا مبالغ دیگری باشد و این حدود بر چه مبنایی تعیین شوند.
وی همچنین زیرساختهای فنی و فرایندی را از پیشنیازهای اجرای این مدل نظارتی دانست و افزود: باید مشخص شود بانک مرکزی از نظر زیرساختی و اجرایی چگونه میتواند سازوکار دریافت گزارشها و نظارت پسینی را پیادهسازی کند.
مدیر تدوین مقررات و الزامات شرکت شاپرک با اشاره به احتمال افزایش تعداد فعالان بازار کیف پول خاطرنشان کرد: در حال حاضر تعداد بازیگران بزرگ این بازار محدود است و با توجه به ریسک اعتباری و شهرت، نگرانیهای کمتری درباره عملکرد آنها وجود دارد؛ اما با ایجاد چارچوب جدید، احتمال ورود بازیگران خرد نیز افزایش مییابد و این موضوع به توجه نظارتی بیشتری نیاز دارد.
وی ادامه داد: در رویکرد پیشبینیشده در دستورالعمل جدید، دریافت مجوز بهعنوان شرط اولیه فعالیت در نظر گرفته نشده و ارائهدهندگان خدمات کیف پول متناسب با سطح عملیات و میزان فعالیت خود مشمول الزامات گزارشدهی میشوند. بنابراین ممکن است تعداد زیادی از بازیگران خرد وارد این حوزه شوند.
اسدی در پایان، تعیین سازوکار نظارت پسینی بانک مرکزی را یکی از محورهای اصلی بحث در این پنل دانست و خواستار ارائه پیشنهادهای کارشناسی درباره چگونگی طراحی و اجرای زیرساختهای فنی، فرایندی و گزارشدهی نظارتی برای طیف متنوعی از ارائهدهندگان خدمات کیف پول، بهویژه بازیگران خرد شد.
تنظیمگری منعطف، زمینهساز توسعه کیف پول الکترونیک
در ادامه این پنل، امید ترابی، مدیرعامل دیجیپی، با اشاره به ضرورت بازنگری در رویکردهای نظارتی نسبت به کیف پول الکترونیک، بر لزوم بهرسمیت شناختن تفاوت این ابزار با سپردههای بانکی، انعطاف در تنظیمگری و توجه به مدلهای متنوع کسبوکار تأکید کرد.
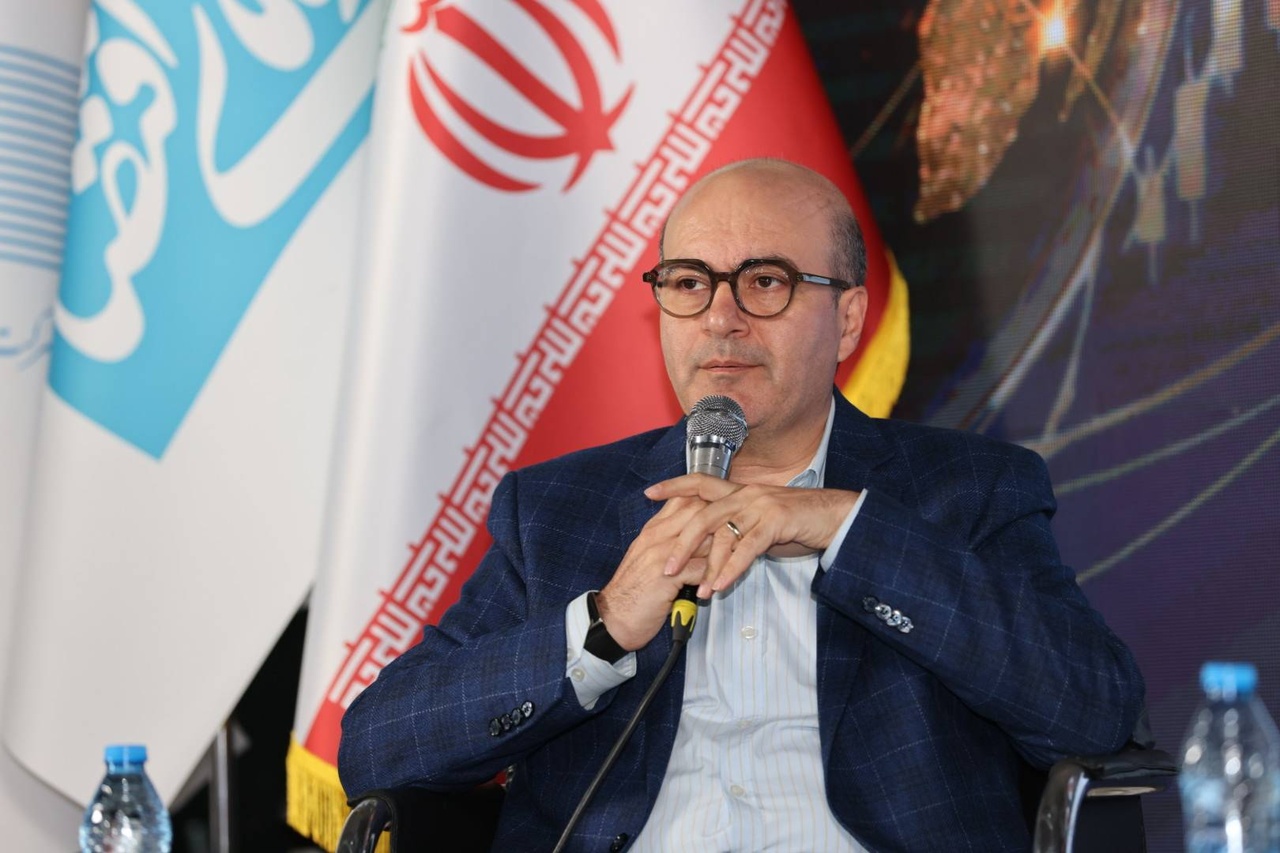
ترابی با بیان اینکه اهمیت کیف پول الکترونیک در پی حملات اخیر به شبکه بانکی و زیرساختهای پرداخت بیش از گذشته مورد توجه قرار گرفته است، گفت: تا پیش از این، نیاز به توسعه کیف پول در کشور به اندازه امروز احساس نشده بود، اما اتفاقات اخیر نشان داد که این ابزار میتواند نقش مهمی در کاهش فشار بر زیرساختهای بانکی و پرداخت ایفا کند.
وی با انتقاد از رویکرد دستورالعملهای قبلی بانک مرکزی در حوزه کیف پول اظهار کرد: اگر دستورالعمل قبلی کیف پول را بررسی کنیم، میتوان دید که بسیاری از مفاد آن با الزامات مربوط به سپرده بانکی تفاوت چندانی ندارد؛ در حالی که کیف پول محصولی متمایز از سپرده بانکی است و باید ویژگیها و مزیتهای اختصاصی آن در مقررات مورد توجه قرار گیرد.
مدیرعامل دیجیپی با اشاره به حجم بالای تراکنشهای خرد در شبکه پرداخت کشور افزود: بخش بزرگی از تراکنشها مبالغی کمتر از یک میلیون تومان دارند و ضرورتی ندارد تمام این پرداختها برای انجام یک مبادله خرد، وارد زنجیره کامل پرداخت بانکی شوند و از زیرساختهای کارت و شبکه بانکی عبور کنند. توسعه کیف پول میتواند بخشی از این بار را از دوش زیرساختهای بانکی بردارد.
ضرورت انعطاف در تنظیمگری و توجه به مدلهای کسبوکار
ترابی با تأکید بر اینکه مقررات کیف پول باید متناسب با مدل فعالیت ارائهدهندگان این خدمت تدوین شود، گفت: کسبوکارهای مختلف با اهداف و سازوکارهای متفاوتی از کیف پول استفاده میکنند و نمیتوان برای همه آنها یک الگوی یکسان در نظر گرفت.
وی توضیح داد: برای مثال، در برخی کسبوکارهای تجارت الکترونیک، امکان بازپرداخت سریع وجه و خرید مجدد مشتری اهمیت بیشتری دارد؛ در برخی دیگر، تخفیفهای اعتباری و خدمات جانبی عامل اصلی استفاده از کیف پول است. همچنین در خدماتی مانند اسنپ، پرداختهای مستمر، سریع و یککلیکی و کاهش نیاز به استفاده مکرر از کارت بانکی میتواند مزیت اصلی کیف پول باشد.
مدیرعامل دیجیپی با اشاره به اینکه فعالان بزرگ این حوزه نسبت به اعتبار و شهرت تجاری خود حساس هستند، اظهار کرد: شرکتهایی مانند دیجیپی و مجموعه اسنپ، هرگونه مقررات و الزامات مورد نظر بانک مرکزی و نهادهای ناظر را میپذیرند و اجرا میکنند، به شرط آنکه این الزامات قابلیت اجرا داشته باشند. تجربه دستورالعمل قبلی نشان داد که اگر مقررات با واقعیتهای اجرایی کسبوکارها تناسب نداشته باشد، عملاً امکان اجرای آن نیز فراهم نخواهد شد.
وی افزود: در دستورالعمل جدید کیف پول، تا حدودی انعطاف بیشتری نسبت به گذشته دیده میشود و تفاوت مدلهای کسبوکار نیز مورد توجه قرار گرفته است. این رویکرد میتواند زمینه فعالیت و توسعه ارائهدهندگان مختلف کیف پول را فراهم کند.
ضرورت تناسب الزامات مبارزه با پولشویی با مبالغ تراکنشها
ترابی با اشاره به ضرورت توجه به دغدغههای بانک مرکزی در زمینه مبارزه با پولشویی گفت: رگولاتور باید نگرانیها و الزامات خود، از جمله در حوزه پولشویی، را مطرح کند، اما لازم است تناسب این الزامات با نوع و مبلغ تراکنشها نیز مورد توجه قرار گیرد.
وی با طرح این پرسش که آیا تراکنشهای ۵۰۰ هزار تومانی و یک میلیون تومانی نیز باید با همان سطح از الزامات و کنترلهای مرتبط با پولشویی مواجه شوند، افزود: اگر بانک مرکزی تشخیص دهد که کنترل این سطح از تراکنشها نیز ضروری است، فعالان این حوزه آمادگی دارند الزامات مربوط را اجرا کنند؛ اما باید مشخص شود که این کنترلها تا چه اندازه با ماهیت و مقیاس فعالیت کیف پول تناسب دارد.
مدیرعامل دیجیپی در ادامه با اشاره به دو چالش اصلی در تدوین دستورالعملهای نظارتی گفت: یکی از مشکلات دستورالعملهای قبلی این بود که نگاه بسیار فنی و مهندسی بر تدوین آنها حاکم بود؛ بهگونهای که حتی درباره معماری سیستم و جزئیات تبادل تراکنشها نیز تعیین تکلیف میشد. در واقع، گویی قرار بود یک شبکه جدید شتاب یا شاپرک طراحی شود.
وی افزود: خوشبختانه در دستورالعمل جدید کیف پول، این نگاه فنی و مداخله در جزئیات اجرایی تا حدودی کاهش یافته و به موضوعاتی مانند نحوه فعالیت کسبوکارها و گزارشدهی آنها نیز توجه شده است.
ترابی دومین چالش را ورود رگولاتور به جزئیات مدل اقتصادی و نحوه فعالیت کسبوکارها دانست و اظهار کرد: نهاد ناظر باید الزامات نظارتی، کنترل ریسک و چارچوبهای فعالیت را مشخص کند، اما اینکه یک کسبوکار چرا کیف پول ارائه میدهد، چگونه از آن درآمد کسب میکند و چه انگیزهای برای استفاده مشتریان ایجاد میکند، باید در اختیار خود کسبوکار باشد.
وی تأکید کرد: هزینههای ارائه کیف پول و مشوقهایی که کسبوکارها برای جذب و حفظ مشتری در نظر میگیرند، باید به رسمیت شناخته شوند و نیازی نیست رگولاتور درباره جزئیات این مدل اقتصادی تصمیمگیری کند. مداخله بیش از اندازه در این بخش میتواند مانع شکلگیری مدلهای متنوع کسبوکار و نوآوری در ارائه خدمات شود.
لزوم تعیین تکلیف منابع کیف پول و امکان مدیریت آنها
ترابی با اشاره به پیشنهادهایی که از سوی فعالان این حوزه به بانک مرکزی و شاپرک ارائه شده است، گفت: یکی از موضوعات مهم، شفاف بودن مجموع منابع موجود در کیف پولها و تعیین تکلیف محل نگهداری این منابع است.
وی افزود: از جمله موضوعاتی که باید مورد توجه قرار گیرد، امکان مدیریت منابع کیف پول در چند بانک و استفاده از ابزارهای سپردهای و سایر ابزارهای مورد تأیید رگولاتور است. این موضوع از منظر مدیریت ریسک نیز اهمیت دارد؛ چراکه فعالان این حوزه ممکن است برای مدیریت ریسکهای ناشی از زیرساختهای بانکی، تمایل داشته باشند منابع خود را در چند بانک توزیع کنند یا از ابزارهای مالی مورد تأیید بانک مرکزی برای مدیریت و نگهداری منابع استفاده کنند.
مدیرعامل دیجیپی در ادامه با اشاره به ضرورت فراهم شدن فرصت فعالیت و ارزیابی عملکرد کسبوکارها گفت: بانک مرکزی میتواند اجازه دهد فعالان بازار در یک دوره مشخص، برای مثال سه تا شش ماه، با رعایت حداقل الزامات ضروری فعالیت کنند و پس از بررسی نتایج، در صورت نیاز مقررات تکمیلی یا اصلاحات لازم را اعمال کند.
وی برای توضیح ضرورت پذیرش الزامات نظارتی به نمونهای از تصمیمات اخیر بانک مرکزی درباره فعالیت پلتفرمهای طلا اشاره کرد و گفت: بانک مرکزی در مقاطعی به نهادهای تحت نظارت خود، از جمله بانکها و مؤسسات مالی، درباره محدودیت ارائه تسهیلات بانکی به پلتفرمهای طلا ابلاغهایی داشته است و فعالان این حوزه نیز این الزامات را پذیرفته و در حال اجرای آنها هستند.
ترابی در پایان تأکید کرد: کاهش مداخله در مدل کسبوکارها، توجه به تفاوت فعالیت ارائهدهندگان کیف پول و اعتماد به بازیگران بزرگ این حوزه، میتواند فضای مناسبتری برای نوآوری، خلاقیت و تمایز محصولات ایجاد کند. رگولاتور باید چارچوبهای ضروری را مشخص کند، اما در تعیین چگونگی جذابسازی کسبوکار و طراحی مدل اقتصادی آن مداخله نکند تا بازار کیف پول الکترونیک بتواند متناسب با ظرفیتهای خود توسعه پیدا کند.
لازم است مقررات متناسب با کیف پولهای الکترونیکی تدوین شود
احسان رحمانینیا، عضو هیاتمدیره اسنپپی هم در این نشست با اشاره به اهمیت توسعه کیف پولهای الکترونیکی و ضرورت تدوین مقررات متناسب با این حوزه، گفت: تجربه کشورهای مختلف در زمینه کیف پول عمدتاً بر کاهش هزینهها متمرکز بوده است؛ با این حال، در کنار توسعه این ابزار پرداخت، موضوعاتی مانند نظارت بر عملکرد ارائهدهندگان کیف پول، ایفای تعهدات آنها در قبال کاربران و پذیرندگان و همچنین مدیریت ریسک همواره از دغدغههای اصلی رگولاتورها بوده است.
وی افزود: رگولاتورها باید اطمینان حاصل کنند که ارائهدهندگان کیف پول چه سازوکارهایی برای کنترل نحوه استفاده کاربران از این ابزار، مدیریت منابع و نظارت بر تراکنشها در نظر گرفتهاند. در واقع، دو موضوع توسعه و کنترل ریسک باید بهصورت همزمان مورد توجه قرار بگیرند و تجربه جهانی نیز نشان میدهد که حرکت به سمت تقویت سازوکارهای نظارتی نباید به معنای متوقف کردن مسیر توسعه باشد.
رحمانینیا با اشاره به تجربه برخی کشورها در تنظیم مقررات کیف پول اظهار کرد: حتی در انگلستان نیز با وجود بازنگری در مقررات کیف پول و اعمال تغییرات جدید از سال ۲۰۲۶، مسیر توسعه این ابزار مسدود نشده و صرفاً احتیاطها و الزامات نظارتی افزایش یافته است. این در حالی است که یکی از مشکلات بخشنامه سال ۱۳۹۹ بانک مرکزی در حوزه کیف پول، کمتوجهی به ابعاد توسعهای این ابزار بود.
عضو هیاتمدیره اسنپپی با اشاره به فراگیری استفاده از حسابهای بانکی و کارتهای پرداخت در ایران گفت: در حال حاضر بخش عمده مردم به حساب بانکی دسترسی دارند و همین موضوع باعث شده است جایگزین کردن یک ابزار پرداخت جدید بهجای کارت، کار دشواری باشد. کارت بانکی به دلیل سادگی و فراگیری، جایگاه تثبیتشدهای در زندگی روزمره مردم پیدا کرده و تجربههای مختلف در ایران نیز نشان داده است که تلاش برای جایگزینی کامل کیف پول با کارت، تاکنون به نتیجه نرسیده است.
وی ادامه داد: با این حال، اتفاقات اخیر کشور بار دیگر اهمیت کاهش وابستگی زیرساختهای پرداخت به شبکه بانکی متمرکز را نشان داد. یکی از راهکارهای قابل توجه در این زمینه، استفاده از ظرفیت شرکتهایی است که زیرساخت و کاربران فعال کیف پول در اختیار دارند. برای مثال، مجموعههایی مانند اسنپ و دیجیکالا و سایر بازیگران این اکوسیستم، دارای زیرساخت کیف پول و جامعه کاربری هستند که میتوان از ظرفیت آنها برای ایجاد مسیرهای جایگزین پرداخت استفاده کرد.
رحمانینیا تاکید کرد: در صورتی که به هر دلیلی شبکه بانکی با اختلال مواجه شود، کیف پولهایی که در یک فضای بسته یا اصطلاحاً کلوزلوپ فعالیت میکنند، میتوانند امکان تداوم بخشی از مبادلات اقتصادی را فراهم کنند و به حفظ پایداری فعالیتهای اقتصادی کمک کنند. بنابراین، لازم است این ظرفیت در تدوین دستورالعملهای جدید مورد توجه قرار گیرد.
وی در بخش دیگری از سخنان خود با اشاره به دغدغههای رگولاتور در زمینه مدیریت ریسک و مبارزه با پولشویی گفت: این نگرانیها کاملاً قابل درک است و در مقررات بینالمللی نیز برای آنها راهکارهای مشخصی در نظر گرفته شده است. برای نمونه، در مقررات اتحادیه اروپا و همچنین توصیههای گروه ویژه اقدام مالی (FATF)، الزاماتی مانند شناسایی مشتری، نگهداری سوابق تراکنشها و ایجاد قابلیت ردیابی فعالیتهای مالی مورد توجه قرار گرفته است.
وی افزود: بر اساس توصیههای FATF، از جمله توصیه دهم در زمینه شناسایی مشتری و توصیه یازدهم در خصوص نگهداری سوابق مالی، ارائهدهندگان خدمات مالی باید سازوکارهای لازم را برای شناسایی کاربران و حفظ اطلاعات تراکنشها فراهم کنند. همچنین، شناسایی و گزارش معاملات مشکوک از دیگر الزاماتی است که میتواند در چارچوب نظارت بر فعالیت کیف پولها مورد استفاده قرار گیرد.
عضو هیاتمدیره اسنپپی با ارزیابی مثبت از توجه بخشنامه جدید بانک مرکزی به موضوع مدیریت ریسک اظهار کرد: به نظر میرسد در بخشنامه منتشرشده، به حوزه ریسک توجه مناسبی شده است؛ با این حال، از منظر توسعه همچنان جای بحث و بازنگری وجود دارد. هدف از تدوین مقررات صرفاً تعیین الزامات نظارتی نیست، بلکه این مقررات باید بهگونهای طراحی شوند که قابلیت اجرا و توسعه در مقیاس گسترده را داشته باشند و در نهایت به استفاده عمومی از کیف پول منجر شوند.
رحمانینیا در پایان خاطرنشان کرد: برای تحقق این هدف، لازم است علاوه بر الزامات کنترلی، مشوقهایی نیز برای توسعه کیف پول در نظر گرفته شود تا این ابزار بتواند بهتدریج بخشی از تراکنشهای روزمره، بهویژه پرداختهای خرد، را پوشش دهد و در کنار کارت بانکی بهعنوان یک ابزار پرداخت کاربردی مورد استفاده قرار گیرد. از این رو، به نظر میرسد در بخشنامه جدید باید توجه بیشتری به ابعاد توسعهای کیف پول و فراهم کردن زمینه استفاده گستردهتر از آنصورت بگیرد.
تقویت شفافیت میان ارائهدهندگان کیف پول و بانک مرکزی
رحمانینیا در ادامه با اشاره به ضرورت کاهش فاصله میان رگولاتور و ارائهدهندگان کیف پول، به نظریه نمایندگی در ادبیات مالی اشاره کرد و گفت: بر اساس این نظریه، ممکن است میان گروههای مختلف به دلیل تفاوت منافع، نوعی تضاد منافع شکل بگیرد. در چنین شرایطی، شفافیت و افشای داوطلبانه اطلاعات از سوی طرفین میتواند به کاهش نگرانیها و ایجاد اعتماد متقابل کمک کند.
وی افزود: ارائهدهندگان کیف پول نیز میتوانند با شفافسازی عملکرد خود، انتشار گزارشهای مستمر و ارائه اطلاعات دقیق درباره فعالیتها و وضعیت کسبوکارشان، نگرانیهای بانک مرکزی را کاهش دهند و نشان دهند که عملکرد این کسبوکارها لزوماً با ریسکهایی که ممکن است از بیرون تصور شود، همراه نیست.
عضو هیاتمدیره اسنپپی با اشاره به برخی مطالعات بینالمللی درباره چالشهای بانکهای مرکزی در نظارت بر کیف پولها اظهار کرد: یکی از مسائل مطرحشده در این مطالعات، نبود شاخصهای یکسان برای ارزیابی و گزارشدهی عملکرد کیف پولهاست. به نظر میرسد بانک مرکزی میتواند با تعریف شاخصهای شفاف و استاندارد، چارچوب مشخصی برای فعالیت و نظارت بر این حوزه ایجاد کند.
وی تاکید کرد: ضروری است بانک مرکزی دغدغهها و حوزههای ریسک خود را بهصورت شفاف برای ارائهدهندگان کیف پول مشخص کند و در مقابل، این شرکتها نیز اطلاعات و گزارشهای مستمر در اختیار رگولاتور قرار دهند. این گزارشها باید بهگونهای باشد که امکان پایش و رصد مستمر فعالیتها را فراهم کند، نه اینکه صرفاً در بانک مرکزی تجمیع شود و اقدام مشخصی بر اساس آن صورت نگیرد. چنین رویکردی میتواند فاصله میان رگولاتور و کسبوکارها را کاهش دهد و زمینه تسهیل فعالیت و توسعه خدمات جدید را فراهم کند.
رحمانینیا در بخش دیگری از سخنان خود به محدودیتهای پیشبینیشده در بخشنامه جدید بانک مرکزی درباره فعالیت ارائهدهندگان کیف پول اشاره کرد و گفت: اگرچه استفاده از وجوه کاربران موجود در کیف پول برای اعطای اعتبار، موضوعی قابل درک و پذیرفتهشده در مقررات این حوزه است، اما محدود کردن شخصیت حقوقی ارائهدهندگان کیف پول از ارائه سایر خدمات، از جمله خدمات اعتباری، نیازمند شفافسازی بیشتری است.
وی افزود: در بخشنامه مشخص نیست منظور از خدمات اعتباری دقیقاً چه نوع خدماتی است و آیا این محدودیت شامل فروش اقساطی محصولات، ارائه خدمات اعتباری کوتاهمدت یا سایر مدلهای اعتباردهی نیز میشود. بنابراین لازم است در این زمینه گفتوگوی بیشتری صورت بگیرد و حدود و مصادیق این ممنوعیت بهروشنی مشخص شود.
عضو هیاتمدیره اسنپپی با تاکید بر اینکه بخشنامه جدید بانک مرکزی تا حد زیادی دغدغههای نظارتی و مدیریت ریسک را پوشش داده است، خاطرنشان کرد: از منظر توسعه کسبوکارها و همچنین نحوه نظارت بانک مرکزی، همچنان به گفتوگوی بیشتری نیاز داریم. بانک مرکزی باید نیازمندیهای نظارتی خود را مشخص کند و ارائهدهندگان کیف پول نیز با تامین این نیازها، زمینه کاهش فاصله و افزایش اعتماد متقابل را فراهم کنند تا در نهایت کیف پول به ابزاری قابل اتکا در نظام پرداخت کشور تبدیل شود و سهم قابل توجهی از تراکنشها را به خود اختصاص دهد.
باید اقتصاد کیف پول دیده شود
رحمانینیا در ادامه با تاکید بر ضرورت توجه به اقتصاد کیف پول گفت: بانک مرکزی باید با اعطای اختیارات لازم به کسبوکارهای فعال این حوزه، امکان توسعه خدمات و شکلگیری اقتصاد پایدار کیف پول را فراهم کند. به گفته وی، با ایجاد چنین فضایی، خود این کسبوکارها نیز میتوانند زمینه گسترش و فراگیری کیف پول را فراهم کنند.
وی همچنین با اشاره به موضوع پذیرندگی کیف پول اظهار کرد: بخش قابل توجهی از تراکنشهای مورد بحث در این حوزه، از نظر میانگین ارزش هر تراکنش (AOV) در دسته پرداختهای خرد قرار میگیرند و مشخص نیست محدودیتهای در نظر گرفتهشده برای توسعه پذیرندگی، بر اساس چه ملاحظات و ریسکهایی از سوی بانک مرکزی اعمال شده است.
عضو هیاتمدیره اسنپپی با انتقاد از تمرکز بیش از حد زیرساختهای پرداخت بر ساختارهای متمرکز افزود: تجربه نشان داده است که تمرکز زیرساختها میتواند آسیبپذیری آنها را در شرایط بحرانی افزایش دهد. از این رو، توسعه پذیرندگی کیف پول در کنار شبکه بانکی میتواند به تمرکززدایی از زیرساختهای پرداخت، افزایش تابآوری و بهبود تجربه کاربری کمک کند.
وی در پایان ابراز امیدواری کرد که با ادامه گفتوگو میان بانک مرکزی و فعالان صنعت کیف پول، پیشنویس دستورالعمل جدید با توجه بیشتر به ملاحظات کسبوکاری و توسعهای اصلاح شود و ضمن برطرف شدن دغدغههای نظارتی بانک مرکزی، زمینه برای گسترش استفاده از کیف پول در کشور فراهم شود.
نظر شما