

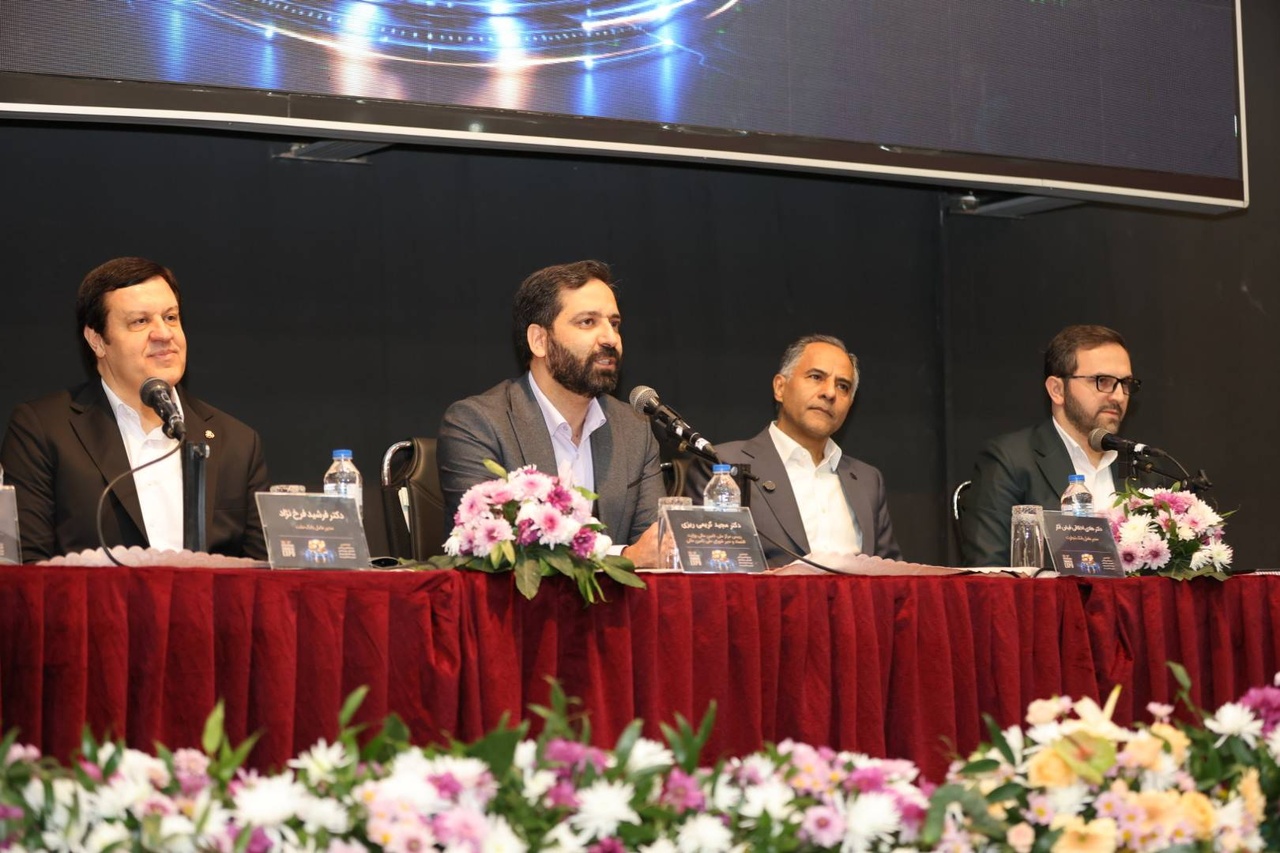
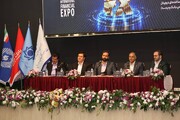
به گزارش خبرنگار ایبنا؛ نشست تخصصی «ابزارهای نوین تأمین مالی زنجیرهای» در هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال، با حضور جمعی از مدیران و مسئولان حوزه بانکی و تأمین مالی برگزار شد. در این نشست، مجید کریمیریزی رئیس مرکز تأمین مالی وزارت اقتصاد، هادی اخلاقی مدیرعامل بانک تجارت، وهب متقینیا مدیرعامل بانک کشاورزی، اسماعیل للهگانی مدیرعامل بانک رفاه کارگران و اسماعیل محمدجانی مدیر اداره تأمین مالی زنجیره تولید بانک مرکزی، ضمن تشریح تجربهها و عملکرد شبکه بانکی در این حوزه، به ظرفیت ابزارهایی همچون اوراق گام، برات الکترونیکی، کارتهای اعتباری و رفاهی و سایر روشهای تأمین مالی زنجیرهای، همچنین موانع توسعه این ابزارها و ضرورت فاصله گرفتن از شیوههای سنتی و نقدی تأمین مالی پرداختند.
سهم ناچیز بنگاههای کوچک و متوسط از تسهیلات بانکی
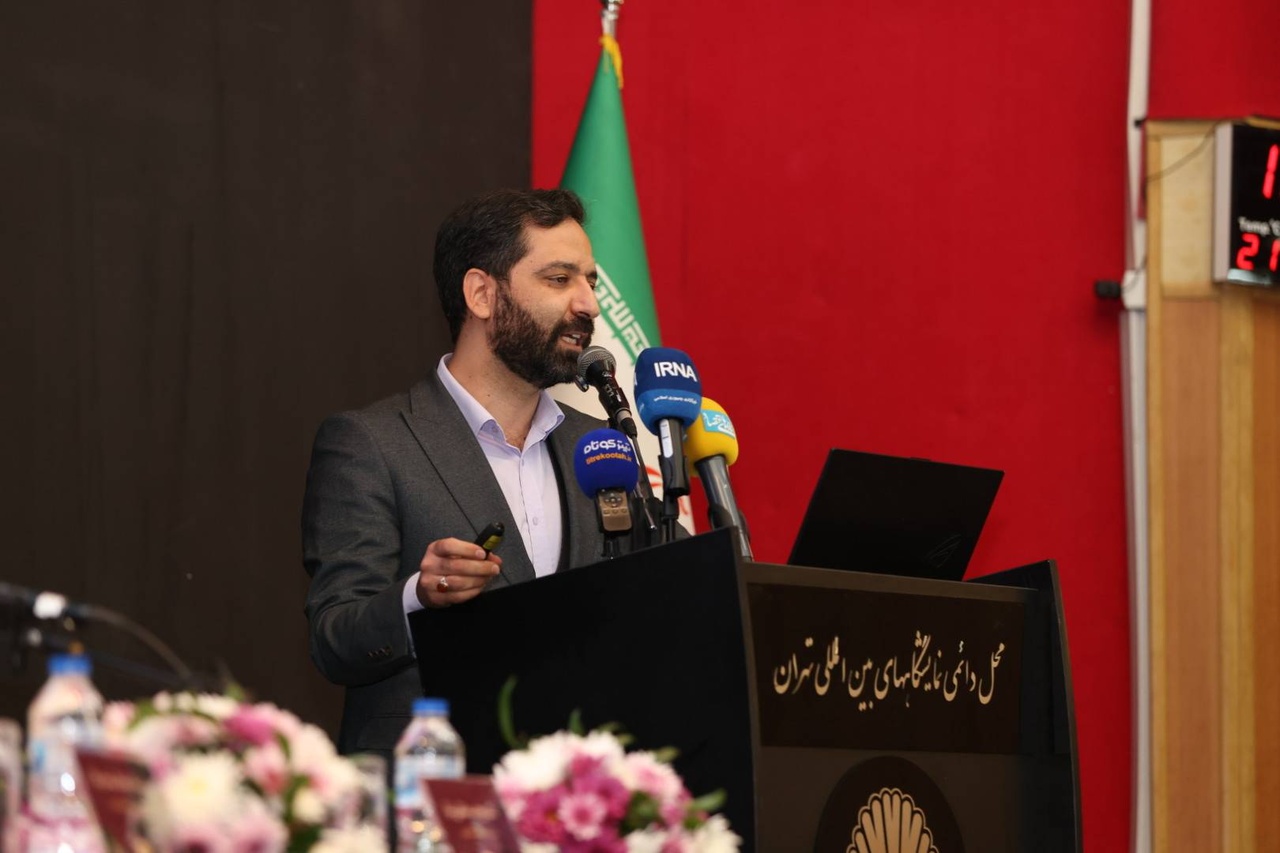
مجید کریمیریزی، رئیس مرکز تأمین مالی وزارت اقتصاد، در این نشست تخصصی با اشاره به روند تسهیلاتدهی شبکه بانکی اظهار کرد: اگرچه حجم تسهیلات پرداختی در سالهای اخیر افزایش یافته، اما با در نظر گرفتن نرخ تورم، روند واقعی تسهیلاتدهی کاهشی بوده است. به بیان دیگر، قدرت تأمین مالی شبکه بانکی متناسب با تورم رشد نکرده و بهره اقتصادی بنگاهها از منابع بانکی کاهش یافته است.
وی افزود: برای حفظ سطح فعلی تولید در اقتصاد، به منابع مالی بیشتری نسبت به گذشته نیاز داریم و اگر بخواهیم روند تولید را توسعه دهیم، باید ظرفیت تأمین مالی شبکه بانکی نیز افزایش پیدا کند.
افزایش سهم تسهیلاتگیرندگان بزرگ
رئیس مرکز تأمین مالی وزارت اقتصاد با اشاره به سهم تسهیلات کلان از مانده تسهیلات شبکه بانکی گفت: این سهم از ۳۷ درصد در سال ۱۴۰۱ به ۴۱ درصد در سال ۱۴۰۲ و ۴۳ درصد در سال ۱۴۰۳ رسیده و در سال ۱۴۰۴ نیز به ۴۶.۶ درصد افزایش یافته است. بهطور متوسط، حدود ۴۲ درصد از مانده تسهیلات شبکه بانکی در اختیار تسهیلاتگیرندگان بزرگ قرار دارد.
کریمیریزی با بیان اینکه بنگاههای کوچک و متوسط سهم اندکی از تأمین مالی و تسهیلات سرمایه در گردش دارند، این موضوع را یکی از چالشهای شبکه بانکی دانست و تصریح کرد: در روش سنتی، هر بنگاه باید بهصورت مستقل به بانک مراجعه کند، اعتبارسنجی شود و وثیقه ارائه دهد؛ فرآیندی که ممکن است به دلیل محدودیتهای اعتباری یک بنگاه، کل زنجیره تولید را با اختلال مواجه کند.
وی ادامه داد: تأمین مالی زنجیرهای قرار است این مشکل را برطرف کند. در این روش، به جای تأمین مالی تکتک بنگاهها، خریدار اصلی به بانک مراجعه میکند و با استفاده از ابزارهای تأمین مالی زنجیرهای، امکان تأمین مالی سایر حلقههای زنجیره، از جمله تأمینکنندگان را فراهم میکند. در این سازوکار، بنگاههای کوچک نیز میتوانند با اتکا به اعتبار خریدار بزرگ، به منابع مالی دسترسی پیدا کنند و نیاز کمتری به طی مراحل مستقل اعتبارسنجی و وثیقهگذاری داشته باشند.
رئیس مرکز تأمین مالی وزارت اقتصاد با تأکید بر ضرورت شناسایی زنجیرههای تولید و رفع موانع اجرایی این ابزارها گفت: با حرکت از تأمین مالی بنگاههای منفرد به سمت تأمین مالی زنجیرههای تولید، میتوان دسترسی بنگاههای کوچک و متوسط به منابع مالی را بهبود بخشید و از اختلال در زنجیره تأمین جلوگیری کرد.
۴۰۰ همت عملکرد ابزارهای تأمین مالی زنجیرهای
کریمیریزی در ادامه به رشد استفاده از ابزارهای تأمین مالی زنجیرهای اشاره کرد و گفت: از سال گذشته تاکنون، استفاده از این ابزارها افزایش قابلتوجهی داشته است. در هفتماهه سال ۱۴۰۵، مجموع عملکرد این ابزارها به حدود ۴۰۰ همت رسیده است.
وی درباره ترکیب ابزارهای مورد استفاده توضیح داد: از این میزان، حدود ۱۰ همت مربوط به برات الکترونیکی، ۸۰ همت مربوط به اوراق گام و نزدیک به ۳۰۰ همت مربوط به سایر ابزارها، از جمله کارت اعتباری است. همچنین استفاده از این ابزارها در مقایسه با دوره مشابه رشد قابلتوجهی داشته است.
رئیس مرکز تأمین مالی وزارت اقتصاد با اشاره به برنامه افزایش ظرفیت تأمین مالی زنجیرهای شبکه بانکی خاطرنشان کرد: آقای همتی در یکی از جلسات اعلام کردند که در حال حاضر ۸۰۰ همت برای این بخش در شبکه بانکی پیشبینی شده و این رقم تا پایان سال به ۲ هزار همت افزایش خواهد یافت. البته باید دید موانع اجرایی این برنامه چیست و بانکها برای استفاده گستردهتر از این ابزارها با چه چالشهایی مواجه هستند.
افزایش حجم تأمین مالی زنجیرهای بانک تجارت به ۵۷۲ همت
هادی اخلاقی، مدیرعامل بانک تجارت نیز در نشست ابزارهای نوین تأمین مالی زنجیرهای با اشاره به چالشهای موجود در حوزه تأمین مالی و محدودیت نقدینگی در بخشهای مختلف اقتصادی، اظهار کرد: اگر بخواهیم وضعیت تولید ناخالص داخلی اسمی به قیمتهای جاری را در مقایسه با دو سال گذشته بررسی کنیم، بهخوبی شاهد افزایش قابلتوجه قیمتها در بخشهای مختلف اقتصادی هستیم.
وی افزود: بهعنوان مثال، در سال گذشته افزایش قابلتوجه قیمت نهادهها، بهویژه در حوزه کشاورزی و سایر بخشها، موجب شد هزینه تأمین مواد اولیه و نهادههای موردنیاز تولیدکنندگان افزایش پیدا کند. در نتیجه، بنگاههایی که پیشتر برای تأمین مالی خود به منابع محدودی نیاز داشتند، ناگهان با افزایش چندبرابری نیاز مالی مواجه شدند؛ بهگونهای که در برخی موارد، میزان منابع موردنیاز آنها به سه برابر افزایش یافت. طبیعتاً تأمین نقدینگی متناسب با این میزان افزایش، با محدودیتهای جدی مواجه است.
مدیرعامل بانک تجارت ادامه داد: با توجه به سیاستهای پولی که در حال حاضر در سطح کشور دنبال میشود، تداوم این شرایط میتواند فرآیند تأمین مالی متقاضیان و بنگاههای اقتصادی را با محدودیت بیشتری مواجه کند. این محدودیت نیز بهتدریج در تمام لایههای زنجیره تولید گسترش پیدا میکند و از تأمین نهادههای اولیه تا مراحل پایانی تولید و عرضه محصول و رسیدن آن به مصرفکننده نهایی اثرگذار خواهد بود.
وی تصریح کرد: هنگامی که محدودیت نقدینگی به پایینترین لایههای زنجیره تولید و تأمین میرسد، چرخه تولید و تأمین نیازهای اقتصادی نیز با اختلال مواجه میشود. بدیهی است که در صورت نبود نقدینگی کافی، چرخه اقتصادی با رکود روبهرو خواهد شد. این موضوع واقعیتی است که همه فعالان اقتصادی و بانکی در عمل با آن مواجه شدهاند.
حرکت به سمت ابزارهای تعهدی
اخلاقی با اشاره به ضرورت استفاده از ابزارهای نوین تأمین مالی خاطرنشان کرد: بهخوبی به یاد دارم که در مقطعی، این موضوع بهصورت جدی در دستور کار قرار گرفت و جلساتی با حضور دوستان و همکاران در مجموعههای مرتبط برگزار شد. در آن جلسات، با حمایت بانک مرکزی، بر ضرورت حرکت به سمت استفاده از ابزارهای تعهدی تأکید شد تا بتوان از طریق این ابزارها، نیازهای مالی بنگاهها را مدیریت و فرآیند تأمین مالی را تسهیل کرد.
وی افزود: این دقیقاً همان رویکردی است که در چارچوب تأمین مالی زنجیرهای دنبال میشود. بر همین اساس، این رویکرد در بخشهای مختلف اقتصادی تسری پیدا کرده و امروز شاهد بهکارگیری ظرفیتهای آن در حوزههای گوناگون هستیم. در غیر این صورت، محدودیتهای نقدینگی تشدید میشود و امکان بهرهگیری کامل از ظرفیتهای مولد اقتصاد کشور فراهم نخواهد شد.
مدیرعامل بانک تجارت در ادامه، با اشاره به اقدامات این بانک در مواجهه با این شرایط گفت: در بانک تجارت، با توجه به باوری که نسبت به ضرورت توسعه ابزارهای نوین تأمین مالی و استفاده از ظرفیتهای تأمین مالی زنجیرهای وجود داشته است، تلاش کردهایم این رویکرد را در دستور کار قرار دهیم.
هدف هزار همتی بانک تجارت تا پایان سال
اخلاقی در ادامه با تشریح اقدامات این بانک در توسعه تأمین مالی زنجیرهای اظهار کرد: در بانک تجارت تلاش کردهایم از ظرفیتهای تأمین مالی زنجیرهای در حوزههای مختلف، از محصولات خرد و صنایع مختلف گرفته تا بخش کشاورزی، پتروشیمی و نفت، استفاده کنیم و این ابزارها را در بخشهای گوناگون اقتصادی به کار بگیریم.
وی افزود: در ابتدای مسیر، راهاندازی و اجرای این شیوه تأمین مالی با دشواریهای بسیار زیادی همراه بود، اما امروز توانستهایم این مسیر را با جدیت دنبال کنیم و به نتایج قابلتوجهی برسیم. حجم تأمین مالی زنجیرهای در بانک تجارت هر سال افزایش پیدا کرده و اکنون ارقام و عملکرد این بانک در این حوزه کاملاً مشهود و ملموس است؛ بهطوریکه حجم تجمیعی این نوع تأمین مالی در بانک تجارت به حدود ۵۷۲ همت رسیده است. در مقایسه با حجم تأمین مالی مستقیم و با ادامه روند فعلی، پیشبینی میکنیم این رقم تا پایان سال به حدود هزار همت افزایش پیدا کند.
تفاوت تأمین مالی زنجیرهای با تسهیلات نقدی
مدیرعامل بانک تجارت با تأکید بر تفاوت ماهوی تأمین مالی زنجیرهای با تسهیلات نقدی تصریح کرد: تأمین مالی به معنای ایجاد قدرت خرید برای متقاضی بهمنظور تأمین نیازهای موردنیاز اوست. این نیاز ممکن است خرید کالا یا دریافت خدمات باشد. در برخی مدلهای مبتنی بر تأمین مالی نقدی، ممکن است برای تولید یک واحد کالا، در بخشهای مختلف زنجیره چندین بار تأمین نقدینگی انجام شود؛ در حالیکه این موضوع لزوماً به افزایش متناسب تولید منجر نمیشود.
وی ادامه داد: بهعنوان نمونه، در سالهای گذشته بررسیای درباره تعداد خودروهای تولیدی ایرانخودرو و میزان تسهیلات پرداختشده برای خرید خودرو انجام شده بود که در آن، مجموع تسهیلات پرداختی با حجم تولید خودرو مقایسه میشد.
چنین مثالهایی نشان میدهد که باید در سازوکار تبدیل نقدینگی به تولید بازنگری کنیم و ببینیم منابع مالی در کجا هزینه میشوند و تا چه اندازه به تولید واقعی منتهی میشوند.
اخلاقی خاطرنشان کرد: تأمین مالی زنجیرهای این امکان را فراهم میکند که سازوکار تبدیل نقدینگی به تولید بهدرستی انجام شود و منابع مالی دقیقاً به بخشها و حلقههایی اصابت کند که نیاز واقعی به تأمین مالی دارند و میتوانند آن را به تولید تبدیل کنند. بنابراین، آنچه درباره توسعه این شیوه تأمین مالی مطرح کردم، صرفاً یک رویکرد نظری نیست، بلکه در عمل نیز در بانک تجارت اجرایی شده است.
اتصال بازارها در قالب زنجیره تأمین
وی در تشریح سازوکار و چالشهای تأمین مالی زنجیرهای گفت: اگر بخواهیم این موضوع را از منظر تقاضا بررسی کنیم، یکی از مهمترین اقدامات، اتصال متقاضیان و بازارهای مختلف به یکدیگر در قالب زنجیرههای تأمین است. برای مثال، در یک زنجیره میتوانیم صنعت پتروشیمی را به حوزههای مرتبط با نیروی کار، تأمینکنندگان برق و همچنین تولیدکنندگان نخ در صنعت نساجی متصل کنیم. در چنین مدلی، اجزای مختلف زنجیره، چه در ارتباطات عمودی و چه در ارتباطات افقی، به یکدیگر متصل میشوند و نیازهای مالی و تجاری آنها در یک بستر یکپارچه قابل مدیریت خواهد بود.
مدیرعامل بانک تجارت افزود: در بخش تأمین مالی نیز موضوع به استفاده از ابزارهای متنوع و اتصال بازارهای مختلف مربوط میشود. برای نمونه، با بهکارگیری ابزارهایی مانند اوراق گام، امکان انتقال بخشی از فرآیند تأمین مالی از بازار پول به بازار سرمایه فراهم میشود. به این ترتیب، بهجای اتکای صرف به منابع بانکی، میتوان از ظرفیت سایر بازارها نیز برای تأمین مالی بنگاههای اقتصادی استفاده کرد.
انعطاف نهادی و فرهنگسازی
اخلاقی با اشاره به چالشهای پیشروی توسعه این ابزارها اظهار کرد: به اعتقاد من، یکی از مهمترین چالشهای فعلی، ضرورت افزایش انعطافپذیری میان نهادهایی است که باید در طراحی ابزارها و تسهیل فرآیندهای تأمین مالی در کنار یکدیگر قرار بگیرند. این نهادها باید در برخی مواضع و محدودیتهایی که برای خود تعریف کردهاند، انعطاف بیشتری نشان دهند تا بهتدریج امکان هماهنگی و یکپارچگی میان آنها فراهم شود.
وی فرهنگسازی را دومین چالش مهم این حوزه دانست و افزود: زمانی که قرار است یک روش جدید تأمین مالی در داخل بانکها و در بخشهای مختلف اقتصادی جاری و عملیاتی شود، طبیعتاً به فرهنگسازی نیاز دارد؛ بهویژه آنکه تجربه کافی در استفاده از این ابزارها وجود ندارد. در چنین شرایطی، هم متقاضیان تأمین مالی و هم عرضهکنندگان منابع ممکن است در برابر این شیوه مقاومت نشان دهند.
اخلاقی ادامه داد: حتی در مجموعه بانک تجارت نیز با وجود سه سال فعالیت و تجربه در این حوزه، همچنان برخی همکاران ما در شعب با دشواریهایی در پذیرش و اجرای این خدمات مواجه هستند.
به گفته وی، زمانی که امکان استفاده از ابزارهای نقدی و روشهای سنتی تأمین مالی وجود داشته باشد، تمایل به استفاده از همان روشهای آشنا بیشتر خواهد بود.
وی در پایان تأکید کرد: بنابراین، لازم است نظام بانکی با برنامهریزی و فرهنگسازی، زمینه حرکت تدریجی فعالان اقتصادی و کارکنان شبکه بانکی به سمت استفاده از ابزارهای تعهدی و تأمین مالی زنجیرهای را فراهم کند. این تغییر رویکرد نیازمند زمان، استمرار و همراهی تمام بخشهای مرتبط است تا بهتدریج فرهنگ استفاده از این ابزارها در نظام تأمین مالی کشور نهادینه شود.
تأمین ۱۳۰ همت تسهیلات نقدی در دو ماه در توان نظام بانکی نبود
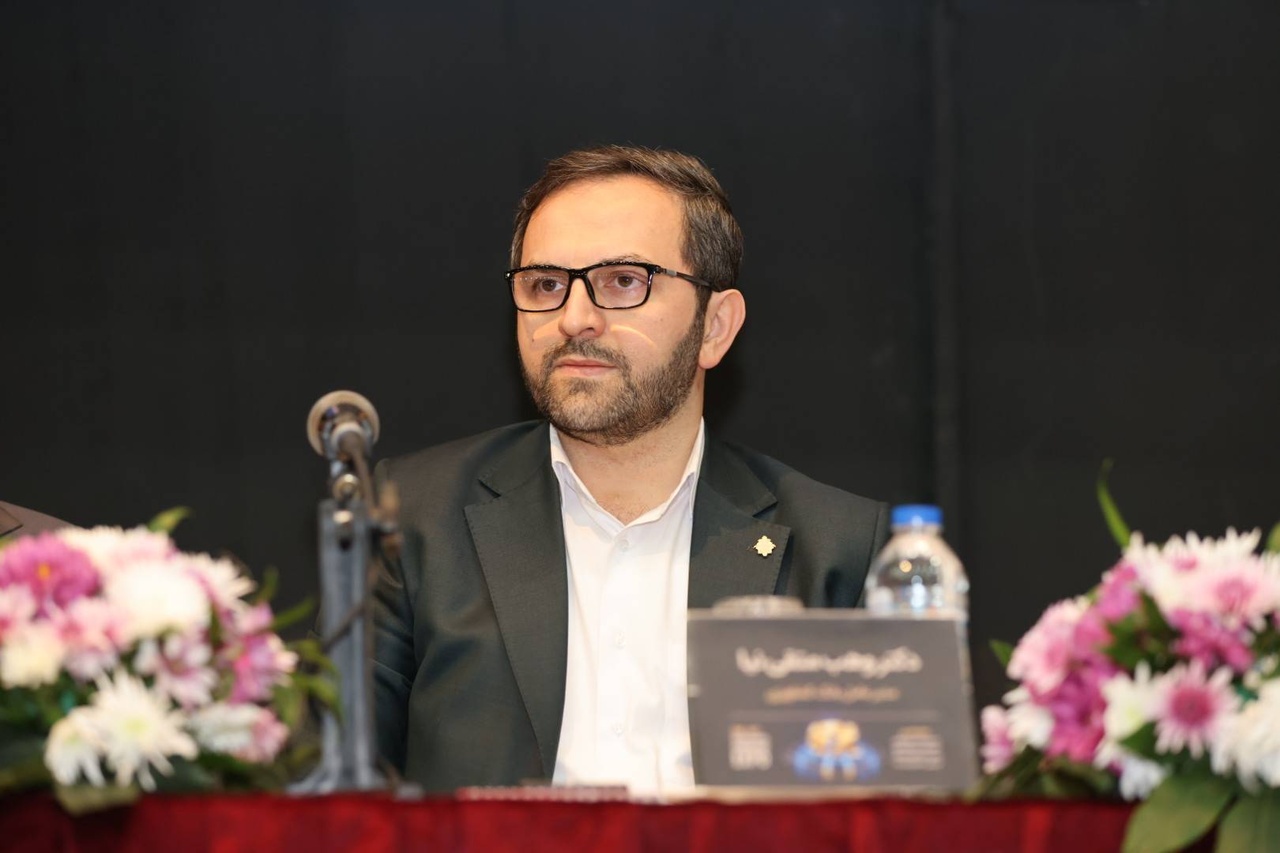
در ادامه نشست «ابزارهای نوین تأمین مالی زنجیرهای»، وهب متقینیا، مدیرعامل بانک کشاورزی با اشاره به ضرورت استفاده از روشهای جدید تأمین مالی در بخش کشاورزی اظهار کرد: سال گذشته همزمان با مطرح شدن موضوع آزادسازی نرخ ارز و انتقال نرخ ارز از ۲۸ هزار و ۵۰۰ تومان به نرخهای بالاتر، نگرانیهایی درباره افزایش نیاز واحدهای تولیدی بخش کشاورزی به منابع مالی ایجاد شد؛ چراکه بخش عمده این فشار به تولیدکنندگان نهادههای دامی، مرغداران و دامداران منتقل میشد.
وی افزود: در آن مقطع، وزیر جهاد کشاورزی از بانک کشاورزی خواست میزان منابع مالی موردنیاز بخش کشاورزی را صرفاً از محل تغییر نرخ ارز محاسبه کند. بر همین اساس، بررسیهای کارشناسی انجام شد و مشخص شد که برای یک دوره یکساله، نیاز مالی قابلتوجهی ایجاد خواهد شد و تنها برای یک دوره دوماهه فعالیت مرغداریهای گوشتی، حدود ۱۳۰ هزار میلیارد تومان منابع مالی موردنیاز است.
مدیرعامل بانک کشاورزی با بیان اینکه تأمین چنین رقمی از طریق تسهیلات نقدی امکانپذیر نبود، تصریح کرد: در آن زمان به وزیر جهاد کشاورزی اعلام کردم که تأمین ۱۳۰ همت تسهیلات در یک دوره دوماهه نه در ظرفیت بانک کشاورزی است و نه نظام بانکی توان پرداخت چنین حجمی از تسهیلات را دارد. بنابراین، باید به دنبال راهکاری متفاوت برای تأمین مالی زنجیره تولید میرفتیم.
طراحی اعتبار خرید نهاده بهجای پرداخت نقدی
متقینیا ادامه داد: در همین راستا، با استفاده از ظرفیت سامانههای موجود و ابزارهای تأمین مالی زنجیرهای، مدلی را طراحی کردیم که بر اساس آن، اعتبار موردنیاز تولیدکنندگان بهجای پرداخت نقدی، در قالب اعتبار خرید نهادههای دامی در اختیار آنها قرار گیرد. این مدل با الگوبرداری از تجربههای بینالمللی، از جمله محصولی که در بانک استاندارد چارترد وجود داشت، بومیسازی و متناسب با شرایط بخش کشاورزی ایران طراحی شد.
وی با تشریح سازوکار اجرای این طرح گفت: در این مدل، ابتدا برای مرغدار یا دامدار اعتبارسنجی انجام میشد و متناسب با ظرفیت اعتباری وی، ضمانتنامهای صادر میکردیم. سپس اعتبار موردنیاز در کیف پول سامانه تأمین مالی زنجیرهای شارژ میشد و تولیدکننده میتوانست از این اعتبار برای خرید نهادههای موردنیاز خود استفاده کند. پس از انجام خرید نیز اعتبار به حساب واردکننده منتقل میشد.
مدیرعامل بانک کشاورزی با اشاره به یکی از چالشهای اجرای این طرح اظهار کرد: مسئله اصلی این بود که واردکننده برای خرید ارز از بانک مرکزی به منابع ریالی نیاز داشت و صرف دریافت اعتبار نمیتوانست نیاز او را برطرف کند. به همین دلیل، جلسات متعددی با بانک مرکزی برگزار کردیم و در قالب کارگروه ماده ۱۳ پیشنهاد دادیم که بانک مرکزی در قبال ضمانت بانک کشاورزی، ارز موردنیاز واردکننده را تأمین کند.
وی افزود: در این سازوکار، بانک کشاورزی ضمانت لازم را ارائه میداد و در مقابل، ضمانت بازپرداخت را از مرغدار یا دامدار دریافت میکرد. این موضوع پس از برگزاری جلسات کارشناسی و با همکاری مسئولان بانک مرکزی به تصویب رسید و زمینه اجرای طرح فراهم شد. در این مسیر، همکاری وزیر وقت امور اقتصادی و دارایی و مجموعه کارشناسی بانک مرکزی نیز نقش مؤثری داشت.
هماهنگی بازپرداخت با چرخه تولید
متقینیا با تأکید بر اینکه در این روش، واردکننده هزینه اضافی بابت تأمین مالی پرداخت نمیکرد، گفت: هزینههای مربوط به این فرآیند در نهایت بر عهده مرغدار و دامدار بود. با این حال، مزیت مهم طرح آن بود که دوره بازپرداخت با چرخه تولید هماهنگ شد؛ بهگونهای که تولیدکننده فرصت داشت نهاده را خریداری کند، محصول خود را به تولید برساند و پس از فروش، بدهی خود را تسویه کند.
وی با اشاره به مشکلات اولیه اجرای این مدل اظهار کرد: در ابتدای کار با مقاومتها و چالشهایی روبهرو بودیم. برخی نمایندگان مجلس معتقد بودند تسهیلات باید بهصورت نقدی در اختیار تولیدکنندگان قرار گیرد. از سوی دیگر، تعدادی از واردکنندگان نیز در ابتدا نسبت به این روش انتقاد داشتند و به اجرای آن اطمینان کافی نداشتند؛ اما با آغاز فعالیت و مشخص شدن نتایج، نگاهها به این ابزار تغییر کرد.
مدیرعامل بانک کشاورزی ادامه داد: پیش از اجرای این طرح، برخی واردکنندگان ماهانه تا ۸ درصد از مرغداران و دامداران بابت تأمین مالی هزینه دریافت میکردند؛ اما با اجرای مدل جدید، این هزینه به حدود ۲ تا ۳ درصد در ماه کاهش یافت. به این ترتیب، هزینه تأمین مالی تولیدکنندگان به ارقامی نزدیک شد که در تسهیلات متعارف بانکی وجود دارد.
وی با اشاره به حجم عملیات انجامشده در این طرح گفت: در مجموع، حدود ۱۳۵ هزار میلیارد تومان عملیات تأمین مالی در قالب این مدل انجام شد و این طرح توانست نتایج قابلتوجهی در تأمین نهادههای موردنیاز بخش کشاورزی به همراه داشته باشد.
متقینیا در پایان با اشاره به تفاوت ساختار بخش کشاورزی با سایر زنجیرههای تولید خاطرنشان کرد: در حوزه کشاورزی با تعداد زیادی از تولیدکنندگان کوچک و واحدهای خرد مواجه هستیم و همین مسئله اجرای تأمین مالی زنجیرهای را با پیچیدگیهایی همراه میکند. با وجود این، تمرکز بانک کشاورزی بر همین واحدهای کوچک و تولیدکنندگان قرار گرفت و تجربه اجرا نشان داد که میتوان با طراحی ابزارهای متناسب با شرایط این بخش، از ظرفیت تأمین مالی زنجیرهای برای حمایت از تولید استفاده کرد.
عملکرد ابزارهای تأمین مالی زنجیرهای به ۴۸۰ همت رسید
اسماعیل محمدجانی، مدیر اداره تأمین مالی زنجیره تولید بانک مرکزی هم در نشست تخصصی بانکها با موضوع ابزارهای نوین تأمین مالی زنجیرهای، با اشاره به رشد استفاده از این ابزارها اظهار کرد: عملکرد مجموع ابزارهای تأمین مالی زنجیرهای در هفتماهه امسال به حدود ۴۸۰ همت رسیده است.
وی با بیان اینکه تأمین مالی زنجیرهای میتواند با استفاده از منابع بانکی، اعتبار را در طول زنجیره تولید به گردش درآورد، افزود: در ابزار اوراق گام، ضریب تأمین مؤثر در حال حاضر بیش از ۱۵۲ درصد است؛ به این معنا که هر ۱۰۰ واحد اعتبار ایجادشده، امکان تأمین مالی بیش از ۱۵۲ واحد در زنجیره را فراهم میکند. البته این میزان هنوز با هدف مطلوب فاصله دارد.
مدیر اداره تأمین مالی زنجیره تولید بانک مرکزی با اشاره به سهمیه ۸۷۰ همتی تعیینشده از سوی بانک مرکزی برای ابزارهای تأمین مالی زنجیرهای در سال جاری گفت: از مجموع عملکرد ثبتشده، حدود ۹۵ همت مربوط به اوراق گام است که در مقایسه با مدت مشابه، رشد قابلتوجهی داشته است.
محمدجانی ادامه داد: عملکرد کارتهای رفاهی متصل به اوراق گام نیز حدود ۲۰ همت بوده و عملکرد کارتهای اعتباری و رفاهی به حدود ۳۵۹ همت رسیده است. بانکهای رفاه کارگران و ملت نیز از بانکهای پیشرو در اجرای این ابزارها بودهاند.
وی با اشاره به رشد استفاده از اوراق گام بیان کرد: عملکرد این ابزار در سال ۱۴۰۲ حدود ۵۳ همت بود و در سال جاری، در هشتماهه به حدود ۹۵ همت رسیده است. با اصلاح دستورالعملها و همراهی بازار سرمایه و شبکه بانکی، این ابزار اکنون در شبکه بانکی جایگاه باثباتتری پیدا کرده و ۱۹ بانک در زمینه اوراق گام فعال هستند.
ضرورت آموزش شبکه بانکی و فعالان اقتصادی
مدیر اداره تأمین مالی زنجیره تولید بانک مرکزی با تأکید بر ضرورت تغییر رویکرد در تأمین مالی گفت: باید از نظام سنتی پرداخت تسهیلات فاصله بگیریم و استفاده از ابزارهای نوین تأمین مالی را در شبکه بانکی و میان فعالان اقتصادی نهادینه کنیم.
محمدجانی یکی از چالشهای توسعه این ابزارها را ضعف آموزش در شبکه بانکی دانست و افزود: فرهنگ استفاده از ابزارهای نوین هنوز بهطور کامل در شبکه بانکی نهادینه نشده است و این مسئله بهویژه در شعب، واحدهای استانی و سرپرستی بانکها بیشتر به چشم میخورد.
وی با اشاره به آشنایی محدود فعالان اقتصادی با این ابزارها ادامه داد: لازم است آموزش در این زمینه تقویت شود. برای نمونه، میتوان از ظرفیت انجمن شرکتهای مهندسان مشاور استفاده کرد و با برگزاری دورههای آموزشی برای بیش از ۴۰۰ شرکت عضو یا تحت پوشش این مجموعه، زمینه آشنایی بیشتر بنگاهها با ابزارهای تأمین مالی زنجیرهای را فراهم کرد.
کندی زیرساختهای فناوری؛ مانع توسعه ابزارها
محمدجانی کندی توسعه زیرساختهای فناوری در بانکها را از دیگر موانع گسترش تأمین مالی زنجیرهای عنوان کرد و گفت: بانک مرکزی بستر وبسرویس اوراق گام را در اختیار شبکه بانکی قرار داده است و انتظار داریم بانکها با سرعت بیشتری فرایند اتصال و ارائه خدمات از این طریق را عملیاتی کنند.
وی افزود: با ارائه اوراق گام در بستر وبسرویس، امکان دسترسی مشتریان و دستگاههای اجرایی به این ابزار تسهیل میشود. همچنین با توجه به مصوبه دولت در سال ۱۴۰۲ درباره انتقال اوراق گام به دستگاههای اجرایی، توسعه این زیرساخت میتواند به اجرای بهتر این ظرفیت کمک کند.
نرخ نکول اوراق گام کمتر از ۱.۵ درصد است
مدیر اداره تأمین مالی زنجیره تولید بانک مرکزی با تأکید بر اهمیت اعتبارسنجی و صیانت از ابزارهای تأمین مالی گفت: یکی از خطوط قرمز بانک مرکزی در توسعه این ابزارها، توجه به اعتبارسنجی مشتریان است. بر همین اساس، نرخ نکول اوراق گام در سه سال گذشته کمتر از ۱.۵ درصد بوده و نرخ نکول برات الکترونیکی نیز در همین حدود قرار داشته است.
محمدجانی ادامه داد: نرخ نکول کارت رفاهی متصل به اوراق گام نیز کمتر از یک درصد است؛ این ارقام در مقایسه با نرخ نکول تسهیلات ریالی شبکه بانکی که نزدیک به ۱۰ درصد است، قابلتوجه است.
وی با اشاره به استقبال بانک مرکزی از پیشنهادهای شبکه بانکی و فعالان اقتصادی برای طراحی ابزارهای جدید یا افزایش کارایی ابزارهای موجود گفت: ابزارهای جدید پس از بررسی و طی مراحل کارشناسی، در صورت تأیید، میتوانند به توسعه تأمین مالی زنجیرهای کمک کنند.
توسعه کارتهای رفاهی و ابزارهای تأمین مالی خرد
محمدجانی با اشاره به اجرای کارت رفاهی متصل به اوراق گام اظهار کرد: این ابزار به شبکه بانکی ابلاغ شده و تاکنون چهار بانک آن را به مرحله تجاریسازی رساندهاند و چند بانک دیگر نیز در مرحله آزمایش نهایی قرار دارند.
وی با بیان اینکه بخش عمده تأمین مالی خرد در شبکه بانکی از طریق تسهیلات و کارتهای اعتباری انجام میشود، افزود: ابزارهایی مانند کارت رفاهی متصل به اوراق گام میتوانند با استفاده از ظرفیت تأمین مالی زنجیرهای، به افزایش شمول مالی و تأمین مالی بنگاهها و خانوارها کمک کنند.
مدیر اداره تأمین مالی زنجیره تولید بانک مرکزی در پایان تأکید کرد: بانک مرکزی از پیشنهادهایی که به افزایش مقیاس و عمق ابزارهای تأمین مالی زنجیرهای در شبکه بانکی منجر شود، استقبال میکند. هدف این است که سهم شبکه بانکی در تأمین مالی از طریق این ابزارها افزایش یابد و ظرفیت بیشتری برای تأمین مالی بنگاهها و خانوارها فراهم شود.
ایجاد ظرفیت برای توسعه ابزارهای تأمین مالی
در ادامه در نشست تخصصی ابزارهای نوین تأمین مالی زنجیرهای در حاشیه هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال، اسماعیل للهگانی، مدیرعامل بانک رفاه کارگران گفت: در حال حاضر ظرفیتهای خوبی در حوزه توسعه ابزارهای تأمین مالی و اعتباری ایجاد شده است و افراد میتوانند از ابزارهایی مانند کیف پول و کارت برای انجام خریدهای خود استفاده کنند. همچنین امکان خرید بهصورت کاملاً آنلاین فراهم شده و مشتریان میتوانند از این ظرفیتها برای دریافت اعتبار و انجام معاملات بهرهمند شوند.
وی افزود: در لایه دوم اعتباری که بهطور ویژه برای اشخاص حقیقی طراحی شده، همچنین در بخش واحدهای تولیدی کوچک و واحدهای صنعتی، ابزارهای تأمین مالی میتوانند نقش مؤثری در حمایت از تولید و تسهیل اجرای طرحها داشته باشند.
۳۷۰ همت ظرفیت صادرشده
مدیرعامل بانک رفاه با اشاره به ظرفیتهای موجود در زنجیره ارزش و تأمین مالی تأمینکنندگان اظهار کرد: در هر یک از این حوزهها ظرفیتهای قابلتوجهی وجود دارد که میتوان با بهرهگیری از آنها، فرآیند تأمین مالی را بهبود بخشید. بر اساس اطلاعات ارائهشده، تاکنون حدود ۳۷۰ همت از این ظرفیتها صادر شده است که قطعاً میتواند به توسعه فعالیتهای اقتصادی کمک کند.
وی ادامه داد: اقدامات خوبی در این زمینه انجام شده و امیدواریم با توسعه این ابزارها، شاهد رقابت سالم و سازنده در شبکه بانکی کشور باشیم تا هر یک از بانکها بتوانند سهم مؤثری در تأمین مالی اقتصاد داشته باشند.
ضرورت آموزش همکاران و مشتریان
للهگانی در ادامه، یکی از چالشهای موجود را موضوع آموزش دانست و گفت: آموزش همکاران و مشتریان از جمله موضوعاتی است که باید بیش از گذشته مورد توجه قرار گیرد. اگرچه اقداماتی در این زمینه انجام شده، اما همچنان ظرفیت ارتقا و بهبود وجود دارد.
وی در پایان بر ضرورت همکاری و توجه بیشتر وزارت امور اقتصادی و دارایی و سازمانهای مرتبط با سامانههای مالی تأکید کرد و خواستار اهتمام جدیتر دستگاههای مسئول برای رفع چالشهای موجود و توسعه این ابزارها شد.
نظر شما